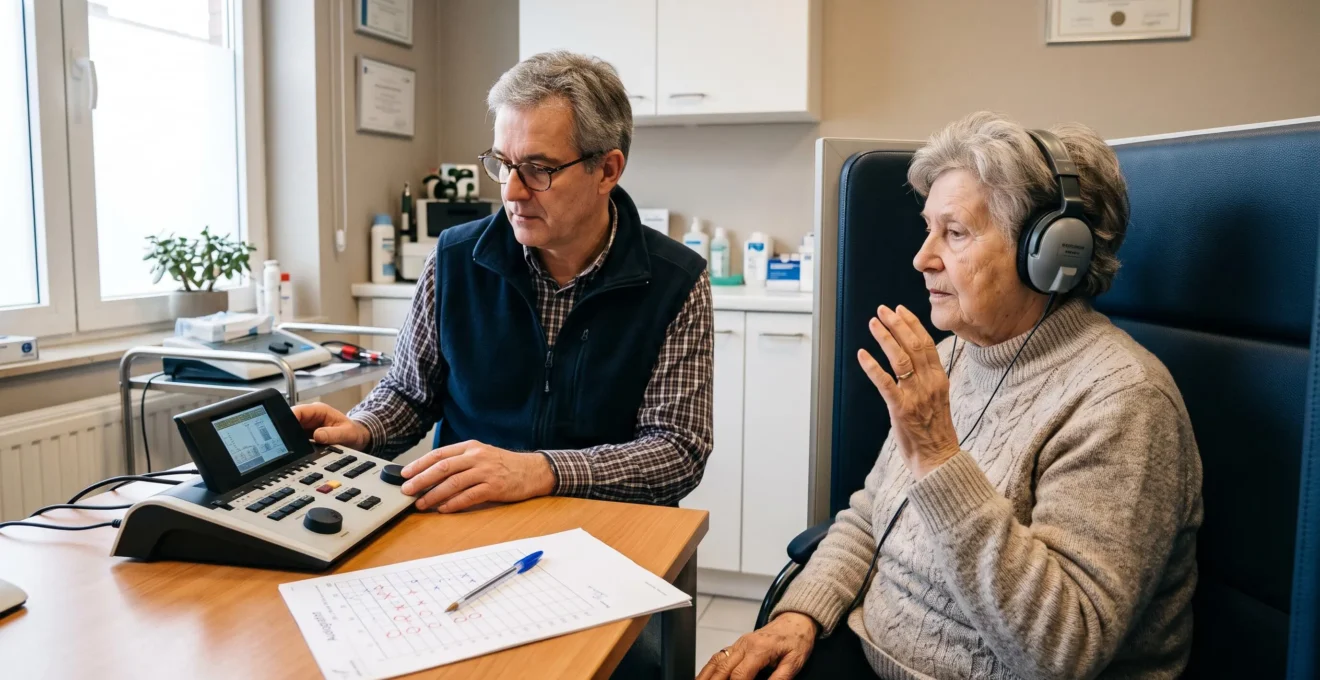
Vous faites régulièrement répéter vos proches ? Le volume de votre télévision augmente sans que vous vous en rendiez compte ? Une baisse de l’audition peut progressivement compliquer les conversations, les sorties et les moments en famille. Pourtant, la crainte de dépenser plusieurs milliers d’euros pour des appareils auditifs retarde encore certaines démarches.
Bonne nouvelle : en Belgique, l’assurance obligatoire soins de santé prévoit une intervention financière pour les aides auditives, sous certaines conditions médicales et administratives. Cette intervention peut être complétée par les avantages de votre mutualité. Un appareil de base peut également être proposé sans supplément chez un audicien conventionné, sans que cela signifie nécessairement un reste à charge nul.
Une précision essentielle : le « 100 % Santé » et ses appareils de classes I et II constituent un dispositif français. Il n’existe pas d’équivalent belge garantissant automatiquement des appareils auditifs à 0 € pour tous. Pour réduire réellement votre facture, il faut comprendre les règles de l’INAMI, comparer les équipements et connaître vos droits avant de signer un devis.
Appareils auditifs : les trois informations essentielles
- En Belgique, l’intervention de l’INAMI nécessite un parcours médical comprenant notamment un examen ORL, un essai et une demande auprès de la mutualité.
- Un appareil auditif de base sans supplément n’est pas automatiquement gratuit : le ticket modérateur éventuel et les frais annexes doivent être vérifiés.
- Comparer plusieurs devis et contrôler les garanties complémentaires permet d’éviter de payer des options qui ne répondent pas à vos besoins.
- Faire répéter, monter le son de la TV : à partir de quand consulter un ORL ?
- Appareils auditifs classe 1 ou classe 2 : quelle vraie différence de qualité ?
- Appareils auditifs : combien économisez-vous avec le 100% santé vs avant 2019 ?
- Les 3 arguments fallacieux pour vous vendre des appareils à 3000 € au lieu de 0 €
- Tous les combien pouvez-vous renouveler vos aides auditives avec prise en charge ?
- Dentaire, auditif, optique, hospitalisation : quelle priorité pour votre mutuelle senior ?
- Qui peut bénéficier de lunettes gratuites avec le 100% santé ?
- Quelle mutuelle choisir à 65 ans quand vos besoins en santé explosent de 200% ?
Faire répéter, monter le son de la TV : à partir de quand consulter un ORL ?
Consultez un ORL lorsque vos difficultés auditives deviennent régulières, compliquent les conversations ou vous obligent à modifier vos habitudes. Faire répéter vos proches, augmenter fréquemment le volume de la télévision ou moins bien comprendre les paroles dans le bruit sont des signes à prendre au sérieux. Un bilan permet d’identifier la cause et de déterminer si un appareillage est utile.
La diminution progressive de l’audition liée à l’âge, appelée presbyacousie, peut passer inaperçue. Vous entendez une personne parler, mais certains mots deviennent difficiles à distinguer. Les consonnes sont moins nettes, les échanges en groupe demandent davantage d’attention et les conversations téléphoniques deviennent parfois fatigantes.
Ces difficultés ne signifient pas nécessairement que vous avez besoin d’appareils auditifs. Elles justifient cependant une évaluation, notamment pour rechercher une cause qui pourrait bénéficier d’une autre prise en charge.
Pour repérer les changements, posez-vous quatre questions :
- Demandez-vous plusieurs fois par jour à quelqu’un de répéter une phrase ?
- Votre entourage trouve-t-il le volume de votre télévision trop élevé ?
- Comprenez-vous moins bien les conversations au restaurant ou lors des réunions familiales ?
- Évitez-vous certaines discussions parce que suivre les échanges devient épuisant ?
Si plusieurs réponses sont positives, prenez rendez-vous pour un bilan. Votre médecin généraliste peut vous orienter et rechercher certaines causes de gêne auditive. Pour accéder à l’intervention belge relative aux appareils auditifs, le parcours réglementaire comprend toutefois une consultation spécialisée en ORL.
L’ORL examine vos oreilles et votre audition. Si un appareillage est envisagé, un audicien agréé réalise les prestations nécessaires, notamment les mesures audiométriques et l’essai de l’équipement. L’INAMI prévoit, dans le parcours habituel, une perte auditive d’au moins 35 décibels, avec des exceptions réglementaires, ainsi qu’un gain auditif minimal de 5 décibels.
Le parcours administratif et médical est détaillé dans les étapes INAMI pour obtenir une intervention financière pour un appareil auditif.
35 dB
Seuil habituel de perte auditive ouvrant accès à une intervention de l’assurance belge, sous réserve des autres conditions et des exceptions prévues par la réglementation.
Référence : Institut national d’assurance maladie-invalidité (INAMI), conditions de remboursement des appareils auditifs.
Une perte auditive soudaine nécessite une réaction différente. Si votre audition diminue brutalement, en particulier d’un seul côté, demandez une évaluation médicale urgente, idéalement le jour même. L’apparition soudaine d’acouphènes ou d’une asymétrie auditive justifie également un avis médical rapide.
Retarder une consultation peut favoriser des difficultés de communication, un retrait des activités sociales et une fatigue accrue. Des recherches établissent également des associations entre déficience auditive et déclin cognitif, sans qu’il soit possible d’affirmer que toute perte auditive provoque une démence.
Un diagnostic précoce vous laisse davantage de possibilités pour traiter les causes identifiées, essayer un appareil adapté et préparer sereinement les démarches de remboursement.
Appareils auditifs classe 1 ou classe 2 : quelle vraie différence de qualité ?
En France, les aides auditives de classe I appartiennent à l’offre 100 % Santé, tandis que celles de classe II sont commercialisées à prix libre. La différence concerne le cadre tarifaire et certaines caractéristiques techniques, pas une opposition absolue entre appareils efficaces et inefficaces. En Belgique, cette classification française ne s’applique pas : il faut comparer les modèles, leur coût et les conditions INAMI.
La distinction entre les deux pays est essentielle si vous consultez des comparateurs sur Internet. Une offre française sans reste à charge ne donne pas automatiquement accès au même remboursement auprès d’une mutualité belge.
En Belgique, les documents tarifaires de l’INAMI distinguent notamment les appareils auditifs de base, les équipements de niveau technologique supérieur et les suppléments éventuels. Chez un audicien conventionné, les appareils de base décrits par l’INAMI ne donnent pas lieu à un supplément complémentaire, selon les conditions applicables.
Leur adaptation et leur suivi sont également compris dans les prestations prévues pendant la période de renouvellement concernée. Cela n’exclut pas une participation personnelle réglementaire.
Pour comparer les possibilités, commencez par votre quotidien plutôt que par le prix affiché.
| Critère | Appareil de base | Appareil avec fonctionnalités supplémentaires |
|---|---|---|
| Conversations à domicile | Peut répondre aux besoins selon le profil auditif | Avantage supplémentaire à démontrer pendant l’essai |
| Restaurants et réunions | Efficacité à évaluer dans le bruit | Fonctions avancées potentiellement utiles selon le modèle |
| Connexion au téléphone | À vérifier selon l’appareil proposé | Connectivité et compatibilité à comparer |
| Perte auditive complexe | Adéquation à déterminer après bilan | Une solution spécialisée peut être nécessaire |
| Budget | Tarification et intervention encadrées selon les conditions INAMI | Suppléments ou prix plus élevés possibles |
Une personne retraitée qui échange principalement dans un environnement calme n’a pas nécessairement intérêt à payer une technologie avancée. À l’inverse, une personne très active, exposée à des conversations simultanées, peut tirer parti de certaines fonctions de traitement du signal.
Mais ces exemples ne constituent pas des règles médicales. Une perte sévère n’impose pas automatiquement l’achat d’un appareil plus cher, pas plus qu’une perte légère ne garantit qu’un modèle de base conviendra.
Demandez à essayer plusieurs modèles, idéalement dans les situations qui vous posent problème : conversation familiale, environnement bruyant ou utilisation du téléphone. Notez les différences ressenties et demandez au professionnel de préciser les caractéristiques qui expliquent un éventuel surcoût.
Pour comprendre les notions d’intervention, de ticket modérateur et de supplément, consultez l’affichage tarifaire de l’INAMI pour les audiciens conventionnés.
Une fonctionnalité supplémentaire ne vaut son prix que si elle apporte un bénéfice concret à votre audition. Le résultat des essais, les réglages disponibles et la qualité de l’accompagnement comptent autant que la fiche technique.
Le meilleur choix est un appareil adapté à votre audiogramme, à vos habitudes et à votre capacité financière. Il reste ensuite à calculer le montant que vous devrez effectivement payer.
Appareils auditifs : combien économisez-vous avec le 100% santé vs avant 2019 ?
Le dispositif français 100 % Santé permet, sous ses conditions, d’obtenir des aides auditives de classe I sans reste à charge. Mais il ne permet pas de calculer directement les économies d’un assuré belge par rapport à 2019. En Belgique, votre économie dépend du prix de l’appareil, de l’intervention INAMI, de votre mutualité et des suppléments éventuellement facturés.
La comparaison historique doit donc rester géographiquement précise. En France, la réforme 100 % Santé a progressivement modifié le financement des équipements auditifs à partir de 2019. Depuis 2021, les personnes remplissant les conditions peuvent bénéficier d’une offre de classe I intégralement prise en charge par l’assurance maladie et la complémentaire responsable.
Pour les personnes de 20 ans et plus, le prix de vente d’une aide auditive française de classe I est plafonné à 950 € par oreille. Ce plafond ne représente ni une dépense à payer par le patient éligible ni un tarif applicable en Belgique.
Ces caractéristiques sont expliquées dans la page de l’Assurance Maladie française sur la prise en charge des aides auditives.
Pour un résident affilié à l’assurance maladie belge, la méthode est différente. Le montant restant à payer correspond au prix facturé, diminué de l’intervention obligatoire et des remboursements complémentaires réellement applicables.
Voici un scénario purement pédagogique, sans valeur de tarif belge officiel.
Exemple hypothétique de calcul du reste à charge
Imaginons qu’un devis indique un prix de 1 500 € pour un appareil, une intervention de l’assurance obligatoire de 900 € et un avantage complémentaire effectivement mobilisable de 200 €.
Le reste à charge serait alors de 400 €, hors éventuels frais complémentaires. Ces chiffres sont fictifs : ils servent uniquement à illustrer le calcul et ne constituent pas des montants INAMI.
Votre situation réelle dépend notamment du statut de bénéficiaire de l’intervention majorée (BIM), du type d’appareil, du nombre d’oreilles appareillées et des conditions de votre mutualité.
Demandez donc au professionnel de distinguer quatre montants : le prix total, l’intervention obligatoire, l’éventuelle intervention complémentaire et la somme finale à votre charge. Vérifiez aussi le coût des piles ou batteries, des accessoires, des réparations et des prestations qui ne sont pas comprises dans le suivi habituel.
Pour mesurer une économie par rapport à un ancien appareillage, comparez deux factures réelles portant sur un équipement et des services comparables. Sans cette référence, annoncer une réduction précise depuis 2019 serait trompeur.
Une réduction importante peut être obtenue sans que la facture finale atteigne zéro. L’essentiel consiste à connaître ce montant avant de vous engager.
Les 3 arguments fallacieux pour vous vendre des appareils à 3000 € au lieu de 0 €
Trois arguments commerciaux doivent être examinés avec prudence : « les modèles remboursés sont de mauvaise qualité », « les dernières technologies sont indispensables » et « votre cas impose un appareil haut de gamme ». Aucun ne suffit, à lui seul, à justifier une facture de 3 000 €. En Belgique, il faut demander une justification technique et un devis tenant compte des remboursements réels.
Le prix ne renseigne pas directement sur la qualité de l’adaptation à votre audition. Un appareil coûteux peut comporter des fonctions utiles, mais leur présence ne garantit pas une meilleure compréhension dans toutes les situations.
Premier argument : « Un appareil de base ne vous permettra pas de bien entendre. »
Cette affirmation est trop générale. Les appareils auditifs remboursables répondent à des caractéristiques techniques réglementaires. Le modèle approprié dépend de votre perte auditive, de votre capacité à comprendre la parole et de vos habitudes.
Demandez au professionnel de vous montrer ce qui fonctionne moins bien avec l’appareil de base proposé, puis de comparer cette performance avec celle d’un modèle supérieur.
Deuxième argument : « Vous avez absolument besoin de la dernière génération. »
La réduction du bruit, les microphones directionnels ou la connectivité peuvent améliorer le confort dans certaines situations. Pourtant, leur utilité varie selon votre environnement et la compatibilité de l’appareil avec vos usages.
Un essai en conditions réelles reste plus informatif qu’une démonstration commerciale. Il est raisonnable de demander quel bénéfice précis est attendu et comment celui-ci sera évalué.
Troisième argument : « Votre cas est particulier, il faut obligatoirement monter en gamme. »
Certaines situations auditives nécessitent effectivement un équipement spécifique. Mais cette recommandation doit être expliquée à partir des résultats du bilan, et non d’une formule vague.
Demandez une justification écrite reliant les caractéristiques proposées aux difficultés mesurées. Une forte perte auditive, par exemple, exige un appareil capable de fournir une amplification appropriée, mais pas automatiquement toutes les options commerciales disponibles.
Les cinq vérifications à effectuer avant de signer un devis auditif
- Demandez une copie de votre audiogramme et conservez ce document dans votre dossier médical.
- Obtenez un devis détaillé indiquant le prix de chaque appareil et les prestations incluses.
- Faites préciser par écrit l’intervention de l’INAMI et les avantages complémentaires confirmés par votre mutualité.
- Demandez une comparaison avec un appareil de base et notez les différences constatées pendant les essais.
- Faites inscrire les conditions d’essai, d’adaptation, de garantie et de suivi dans les documents contractuels conservés avant l’achat.
Comparer des audiciens conventionnés peut également aider à comprendre les différences de proposition. Vérifiez que les devis concernent bien des équipements comparables et que tous les suppléments sont identifiés.
Un prix de 3 000 € peut correspondre à un équipement ou à plusieurs appareils et prestations. Sans connaître ce périmètre, il est impossible de conclure que ce montant est nécessairement abusif. Inversement, aucune offre belge universelle à 0 € ne peut être présumée.
Un achat bien documenté protège votre budget aujourd’hui, mais aussi lors des renouvellements futurs, qui obéissent à des délais spécifiques.
Tous les combien pouvez-vous renouveler vos aides auditives avec prise en charge ?
En Belgique, le délai habituel de renouvellement des aides auditives avec intervention de l’INAMI est de cinq ans pour les personnes de 18 ans et plus. Des exceptions médicales permettent un renouvellement anticipé, notamment dans certaines situations d’aggravation auditive. Le remplacement d’un appareil cassé ou perdu ne donne toutefois pas automatiquement droit à une nouvelle intervention.
Pour les personnes de moins de 18 ans, le délai réglementaire habituel est de trois ans. Ces règles ne doivent pas être confondues avec la durée de garantie commerciale ou la durée de vie effective de l’appareil.
Chez l’adulte, l’INAMI prévoit notamment des possibilités de renouvellement anticipé en cas d’aggravation de la perte auditive d’au moins 20 décibels ou de changement du type de conduction auditive, dans les conditions réglementaires applicables.
Un nouvel examen doit permettre de documenter la situation. Le simple souhait de profiter d’un appareil plus moderne ne suffit pas à établir un droit à un remboursement anticipé.
5 ans
Délai habituel entre deux interventions pour des appareils auditifs chez les assurés belges âgés de 18 ans ou plus, sous réserve des exceptions prévues.
Référence : INAMI, conditions de renouvellement des appareils auditifs.
Le cas d’une personne appareillée des deux côtés nécessite une attention particulière. Les dates de première délivrance et les éventuelles interventions antérieures peuvent différer selon l’oreille.
Avant d’envisager un remplacement bilatéral, demandez à votre mutualité de confirmer les droits ouverts pour chaque oreille. Cette précaution évite de supposer que les deux appareils pourront automatiquement être renouvelés ensemble.
En cas de casse ou de perte, commencez par examiner les possibilités de réparation, de garantie et d’assurance. Demandez ensuite à l’audicien et à la mutualité quelles conditions de prise en charge peuvent s’appliquer.
Pour anticiper le renouvellement, conservez votre facture initiale, les prescriptions et les documents transmis à votre mutualité. Programmez un bilan lorsque vous constatez une modification de votre audition, sans attendre nécessairement l’échéance des cinq ans.
L’essai d’un appareil reste une étape importante : le cadre INAMI indique une durée minimale de 28 jours calendrier pour un premier appareillage et de 14 jours calendrier lors d’un renouvellement, selon les conditions applicables.
Un suivi régulier permet de distinguer un besoin de réglage, une panne réparable et une véritable nécessité de renouvellement. Cette distinction compte aussi pour choisir les garanties utiles de votre mutualité.
Dentaire, auditif, optique, hospitalisation : quelle priorité pour votre mutuelle senior ?
La priorité dépend de vos dépenses prévisibles et des risques financiers que vous souhaitez couvrir. Si vous devez bientôt acheter des appareils auditifs ou des prothèses dentaires, comparez d’abord les remboursements correspondants. Si votre principale inquiétude concerne une hospitalisation coûteuse, examinez les garanties hospitalières. Une mutuelle adaptée doit compléter vos droits existants, sans financer deux fois les mêmes besoins.
En Belgique, l’assurance obligatoire soins de santé est distincte des assurances et avantages complémentaires proposés par les mutualités. Les remboursements réglementaires sont encadrés, tandis que les avantages complémentaires peuvent varier d’un organisme ou d’une formule à l’autre.
Pour déterminer vos priorités, séparez les dépenses que vous pouvez anticiper de celles qui restent incertaines.
| Poste de santé | Situation à examiner | Garantie à comparer |
|---|---|---|
| Auditif | Bilan récent, appareillage prévu ou renouvellement proche | Intervention complémentaire et conditions de renouvellement |
| Dentaire | Couronnes, prothèses ou traitements envisagés | Plafonds, exclusions et délais d’attente |
| Optique | Correction importante ou changement de verres prévu | Remboursements complémentaires des verres et montures |
| Hospitalisation | Risque de frais importants selon le séjour et la chambre | Suppléments couverts, franchises et limites contractuelles |
L’hospitalisation mérite une analyse spécifique. En Belgique, les frais et suppléments dépendent notamment du type de chambre et des conditions de séjour. Les chambres individuelles peuvent exposer à des suppléments que les formules d’assurance ne couvrent pas toutes de la même manière.
Pour l’auditif, vérifiez d’abord votre intervention obligatoire. Une assurance complémentaire généreuse sur un équipement que vous n’envisagez pas d’acheter immédiatement n’est pas forcément prioritaire si vous avez un traitement dentaire coûteux à financer.
Attention également aux délais de stage, aux franchises et aux plafonds annuels. Une garantie annoncée comme élevée peut devenir moins intéressante si les remboursements sont limités pendant les premières années ou si certains traitements sont exclus.
Avant de changer de formule, demandez deux simulations : une pour vos dépenses prévues dans les prochains mois et une pour un scénario d’hospitalisation. Comparez le coût des cotisations avec les prestations réellement mobilisables.
Le bon arbitrage n’est donc pas nécessairement la formule qui rembourse le plus de catégories, mais celle qui protège les postes susceptibles de peser le plus sur votre budget.
L’optique illustre bien l’importance de vérifier les règles belges : les promesses de lunettes gratuites souvent rencontrées en ligne concernent parfois exclusivement la France.
Qui peut bénéficier de lunettes gratuites avec le 100% santé ?
Le panier de lunettes sans reste à charge du 100 % Santé concerne le système français et ne s’applique pas automatiquement aux résidents assurés en Belgique. En Belgique, l’INAMI rembourse certains verres de lunettes sous conditions de correction, d’âge et de prescription. Les avantages complémentaires de la mutualité peuvent réduire la facture, mais la gratuité totale des lunettes n’est pas garantie.
Pour les seniors belges, l’intervention obligatoire dépend notamment de la puissance de correction et du type de verres nécessaires. Elle peut concerner des verres unifocaux, bifocaux ou progressifs.
Pour les personnes de 65 ans et plus, les règles de l’INAMI distinguent notamment :
- Les verres unifocaux, avec une intervention à partir d’une amétropie de plus ou moins 6 dioptries.
- Les verres bifocaux ou progressifs, avec une intervention à partir de plus ou moins 4,25 dioptries selon les conditions applicables.
- Les équipements particuliers répondant à des indications médicales spécifiques.
Les seuils d’éligibilité ne déterminent pas à eux seuls le montant final à payer. La correction, les verres retenus, les suppléments éventuels et les garanties complémentaires doivent être pris en compte.
Le statut BIM peut modifier certaines modalités financières, mais il ne crée pas à lui seul un droit universel à une paire de lunettes entièrement gratuite.
Le parcours habituel commence chez l’ophtalmologue, qui délivre la prescription médicale appropriée. Vous devez ensuite vous adresser à un opticien agréé, obtenir les documents nécessaires et les transmettre à votre mutualité selon la procédure applicable.
Le remboursement obligatoire concerne les verres répondant aux conditions réglementaires, et non automatiquement l’intégralité du prix des montures et de toutes les options choisies. Les achats de lunettes réalisés en ligne ne permettent pas de bénéficier de l’intervention obligatoire belge prévue par ce dispositif.
Conservez la prescription, l’attestation de délivrance et le détail des sommes facturées. Ces documents permettent de vérifier le remboursement et facilitent les demandes complémentaires éventuelles.
Pour les adultes, le délai habituel entre deux interventions pour les verres est de cinq ans, avec notamment des possibilités de renouvellement plus tôt lorsqu’une modification suffisante de la correction est constatée.
Si votre correction est stable et que vos lunettes restent adaptées, il peut être plus judicieux de consacrer une partie de votre budget complémentaire à d’autres besoins de santé plus immédiats.
Cette vérification contribue à un choix plus large : sélectionner une mutualité et des garanties réellement adaptées à vos dépenses après 65 ans.
À retenir avant de choisir votre couverture santé senior
- Évaluez d’abord votre reste à charge réel après les interventions obligatoires, plutôt que de comparer seulement les remboursements annoncés.
- Contrôlez les délais de stage et les exclusions avant de quitter une assurance complémentaire existante.
- Privilégiez les garanties qui couvrent vos dépenses importantes ou les risques que votre épargne supporterait difficilement.
Quelle mutuelle choisir à 65 ans quand vos besoins en santé explosent de 200% ?
À 65 ans, choisissez votre mutualité et vos assurances complémentaires en fonction de vos besoins médicaux, des remboursements disponibles et du coût des cotisations. Une augmentation générale des dépenses de santé de 200 % ne peut pas être affirmée sans données précises. Le meilleur choix consiste à établir votre propre prévision budgétaire, puis à comparer les formules sur des critères identiques.
Le premier réflexe consiste à distinguer l’assurance obligatoire belge des avantages complémentaires. Les mutualités interviennent dans un cadre commun pour les prestations de l’assurance obligatoire, mais leurs cotisations complémentaires, services et assurances facultatives peuvent différer.
La comparaison doit donc porter sur les garanties réellement supplémentaires : dentaire, optique, appareils auditifs, hospitalisation et autres postes importants pour votre situation.
Commencez par inventorier vos dépenses de santé sur les douze derniers mois, en séparant les frais remboursés et les sommes effectivement payées. Ajoutez ensuite les dépenses prévisibles : renouvellement de lunettes, appareillage auditif, soins dentaires ou consultations régulières.
Pour les risques moins prévisibles, comme une hospitalisation, vérifiez les conditions de couverture plutôt que de leur attribuer un coût futur arbitraire.
Une grille de comparaison simple peut vous aider à départager plusieurs offres.
| Critère | Question à poser | Document à vérifier |
|---|---|---|
| Cotisation | Quel sera le coût annuel total ? | Barème et conditions contractuelles |
| Auditif | Quelle intervention s’ajoute à celle de l’INAMI ? | Tableau des avantages complémentaires |
| Dentaire | Quels actes sont couverts et jusqu’à quel plafond ? | Conditions de remboursement et exclusions |
| Hospitalisation | Quels suppléments et franchises restent à ma charge ? | Police et conditions générales |
| Adhésion | Existe-t-il un délai de stage ou des restrictions ? | Conditions particulières et d’admission |
| Renouvellement | À quelle fréquence les avantages peuvent-ils être utilisés ? | Règlement des garanties |
Pour illustrer l’arbitrage, prenons un scénario hypothétique : une formule complémentaire coûte 300 € de plus par an qu’une autre, soit 1 500 € supplémentaires sur cinq ans. Elle devient financièrement intéressante si les remboursements supplémentaires réellement utilisables ou la protection contre des dépenses importantes justifient cette différence.
Il faut aussi tenir compte de l’âge à l’adhésion. Certaines assurances facultatives comportent des conditions d’admission, des délais d’attente ou des modalités tarifaires qui rendent un changement moins avantageux qu’il n’y paraît.
Ne résiliez donc pas une couverture existante avant d’avoir obtenu la confirmation des conditions d’entrée dans la nouvelle formule. Comparez également les éventuelles restrictions et les garanties déjà acquises.
Enfin, ne choisissez pas uniquement selon une promotion temporaire. Examinez le coût et les garanties dans la durée, en particulier si vous anticipez un appareillage auditif ou un traitement dentaire.
La mutuelle la plus adaptée n’est pas universelle : elle dépend de vos soins prévisibles, de votre état de santé, de votre budget et de votre besoin de protection face aux dépenses exceptionnelles.
Pour avancer concrètement, demandez un rendez-vous ORL si votre audition vous gêne, sollicitez ensuite un devis auprès d’un audicien agréé et faites confirmer par votre mutualité votre reste à charge. Ces informations vous permettront de choisir votre équipement et votre couverture sans vous engager sur une promesse de gratuité non vérifiée.
Peut-on obtenir deux appareils auditifs remboursés en Belgique ?
Oui, une intervention pour un appareillage des deux oreilles peut être accordée lorsque les conditions médicales et administratives sont remplies. Le remboursement dépend de l’indication, des caractéristiques des appareils et de l’accord applicable. Demandez un devis distinguant chaque oreille et les montants réellement pris en charge.
Faut-il payer un appareil auditif pendant sa période d’essai ?
Les conditions financières de l’essai doivent être expliquées par l’audicien avant sa réalisation. Le parcours INAMI prévoit une période d’essai, mais cela ne signifie pas que toutes les modalités financières, notamment les frais éventuels ou les conditions de restitution, sont identiques chez tous les fournisseurs. Demandez les conditions écrites avant de commencer.
Le statut BIM garantit-il des appareils auditifs gratuits ?
Non. Le statut de bénéficiaire de l’intervention majorée peut réduire la participation personnelle selon les règles applicables, mais il ne garantit pas que tout appareil choisi sera gratuit. Le modèle, les suppléments éventuels et les avantages de la mutualité doivent être vérifiés sur un devis personnalisé.
Peut-on demander un deuxième avis avant d’acheter des appareils auditifs ?
Oui. Vous pouvez solliciter un autre professionnel pour comparer les propositions techniques et commerciales. Conservez votre audiogramme, les devis et les explications reçues. Le deuxième avis est particulièrement utile lorsque des équipements coûteux vous sont proposés sans justification claire de leur bénéfice par rapport à un modèle de base.
Une assurance hospitalisation rembourse-t-elle aussi les appareils auditifs ?
Pas automatiquement. Une assurance hospitalisation couvre les prestations définies dans son contrat, tandis que les appareils auditifs relèvent généralement d’un remboursement spécifique ou d’avantages complémentaires distincts. Il faut vérifier explicitement la présence d’une garantie auditive avant de considérer qu’elle est incluse.