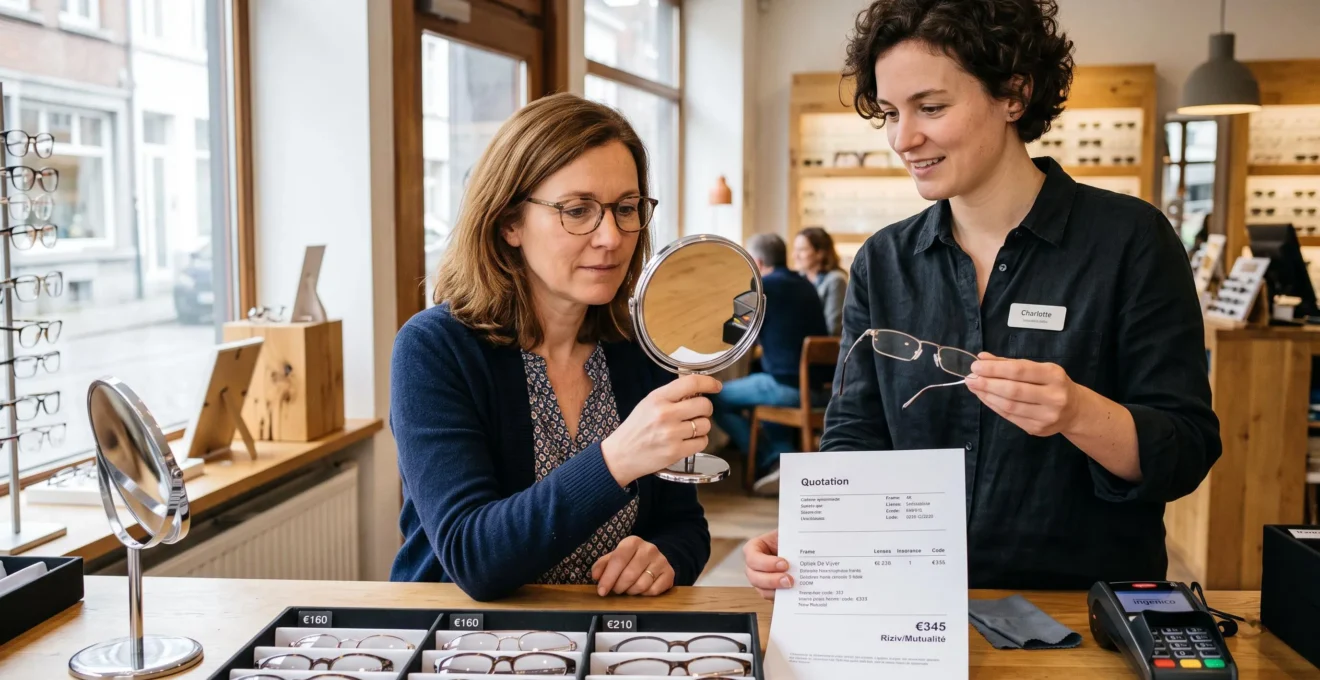
Vous portez des lunettes, consultez régulièrement des spécialistes et cherchez une mutuelle qui rembourse réellement vos dépenses ? En Belgique, le choix ne se résume pas à comparer les cotisations mensuelles. Il faut surtout comprendre ce que rembourse déjà l’assurance obligatoire et ce que les différentes couvertures complémentaires peuvent ajouter.
À 35 ans, avec trois consultations spécialisées par an et des dépenses optiques récurrentes, une formule avantageuse sur le papier peut finalement laisser un reste à charge important. À l’inverse, une couverture plus coûteuse n’est pas nécessairement intéressante si ses garanties concernent des soins que vous utilisez rarement.
Le système belge distingue l’assurance obligatoire, les avantages complémentaires des mutualités et les assurances facultatives, notamment en hospitalisation. Cette distinction est essentielle : les remboursements légaux sont identiques pour une même prestation, quelle que soit la mutualité choisie, mais les avantages complémentaires diffèrent.
La bonne méthode consiste donc à chiffrer vos besoins, vérifier les plafonds réellement applicables et comparer le coût annuel total de plusieurs solutions, plutôt que de rechercher simplement la cotisation la plus basse.
L’essentiel pour choisir votre mutuelle santé en Belgique
- Les remboursements légaux ne changent pas selon la mutualité. Ce sont les avantages complémentaires et les assurances facultatives qui permettent de différencier les offres.
- L’optique et les spécialistes méritent un calcul personnalisé. Le niveau de correction, les suppléments d’honoraires et les plafonds contractuels peuvent modifier fortement le reste à charge.
- Comparez le coût annuel complet. Additionnez les cotisations et les dépenses non remboursées, en tenant compte des exclusions, des périodes de couverture et des éventuels délais d’attente.
- Consultation, analyse, radio, hospitalisation : où l’INAMI rembourse-t-il le mieux, et où restez-vous seul ?
- Comment obtenir des lunettes à 0 € (ou presque) avec la réforme 100 % santé en optique ?
- Quelles sont les 5 garanties santé à exiger absolument dans votre contrat de mutuelle ?
- Mutuelle jeune actif vs senior : pourquoi les garanties doivent-elles être opposées ?
- Comment simuler ce que vous paierez de votre poche avec 3 mutuelles différentes ?
- L’erreur des mutuelles à 20 €/mois qui vous coûtent 800 € de reste à charge
- Comment construire votre filet de sécurité en 3 étapes, sans doublon ni trou de couverture ?
- À quel moment de votre vie devez-vous absolument changer de mutuelle santé ?
Consultation, analyse, radio, hospitalisation : où l’INAMI rembourse-t-il le mieux, et où restez-vous seul ?
En Belgique, l’INAMI ne rembourse pas toutes les prestations de santé selon un taux unique. Le montant dépend notamment du soin, du tarif applicable, du statut du patient et du conventionnement du professionnel. Les consultations, analyses, radiographies et hospitalisations peuvent donc laisser des montants différents à payer, même lorsque l’assurance obligatoire intervient.
Le remboursement légal est organisé dans le cadre de l’assurance obligatoire. La mutualité verse l’intervention prévue, tandis que le patient supporte sa participation personnelle et, le cas échéant, les suppléments d’honoraires ou frais non remboursables.
Une précision importante : tous les avantages complémentaires des mutualités ne remboursent pas systématiquement les consultations de spécialistes. Il faut vérifier expressément cette garantie, plutôt que de supposer qu’une cotisation plus élevée réduit automatiquement le coût de chaque rendez-vous.
Les explications de l’OCM sur l’assurance obligatoire et complémentaire permettent de comprendre les trois niveaux de protection : assurance obligatoire, avantages complémentaires liés à l’affiliation à une mutualité et assurances facultatives souscrites séparément.
Pour comparer vos dépenses, commencez par identifier la nature exacte de chaque prestation.
| Poste | Intervention de base | Points à vérifier |
|---|---|---|
| Généraliste | Remboursement selon le tarif et les conditions applicables | Ticket modérateur, éventuels suppléments et tiers payant |
| Spécialiste | Intervention légale selon la prestation | Conventionnement, suppléments et garantie complémentaire éventuelle |
| Analyses de laboratoire | Intervention selon les examens et conditions applicables | Examens remboursables, prestations non couvertes et frais personnels |
| Radiologie | Remboursement dépendant de l’acte | Nature de l’examen et éventuels frais supplémentaires |
| Hospitalisation | Intervention sur les soins et frais couverts | Participation personnelle, médicaments, chambre et honoraires |
Le tiers payant réduit l’avance de frais, mais pas nécessairement la dépense finale. Depuis le 1er janvier 2022, les dispensateurs de soins peuvent l’appliquer à leurs patients. Il est obligatoire dans certaines situations, notamment chez le généraliste au cabinet pour les bénéficiaires de l’intervention majorée. Pour les autres consultations, demandez au praticien s’il l’applique.
En hospitalisation, le choix de la chambre influence directement les suppléments possibles. Dans un hôpital général, une chambre commune ou double ne donne normalement lieu ni à un supplément de chambre ni à un supplément d’honoraires médicaux. Une chambre individuelle choisie par le patient peut, en revanche, entraîner ces deux catégories de frais.
Pour une personne relevant de la catégorie ordinaire « autre situation », les montants communiqués par l’INAMI à partir du 1er janvier 2026 comprennent une participation de 47,88 € le premier jour et de 20,61 € pour les journées suivantes concernées. Ces participations ne représentent pas le coût total du séjour. D’autres frais peuvent s’ajouter selon la situation.
Votre diagnostic personnel doit reposer sur vos décomptes de remboursement et factures, consultables notamment auprès de votre mutualité. Classez les montants effectivement payés par poste : spécialistes, optique, analyses, examens et hospitalisation. Vous identifierez ainsi la garantie qui pourrait réellement diminuer votre dépense.
Cette analyse révèle souvent que les dépenses les plus prévisibles, comme l’achat de lunettes, nécessitent une vérification aussi précise que les frais hospitaliers potentiels.
Comment obtenir des lunettes à 0 € (ou presque) avec la réforme 100 % santé en optique ?
En Belgique, il n’existe pas de droit général à des lunettes gratuites comparable au dispositif français « 100 % santé ». L’INAMI intervient dans le remboursement de certains verres sous conditions d’âge, de correction et de délivrance. Une facture à 0 € ne peut être envisagée que si l’ensemble des interventions réellement applicables couvre effectivement le prix facturé.
La réglementation belge a évolué pour améliorer l’accès au remboursement des verres, notamment avec un abaissement du seuil de correction pour certaines catégories d’adultes en mai 2024. Il serait cependant incorrect de présenter cette évolution comme l’application en Belgique du dispositif français.
Pour une personne de 35 ans, le premier critère à regarder est la puissance de correction. Selon les conditions de remboursement des verres de lunettes publiées par l’INAMI, le seuil ordinaire pour les adultes de 18 à 64 ans est de 6,00 dioptries en valeur absolue.
Les conditions diffèrent pour les enfants et les personnes de 65 ans ou plus.
| Âge | Condition de correction indiquée | À retenir |
|---|---|---|
| Moins de 18 ans | À partir du verre plan, sous réserve des autres conditions | Conditions spécifiques pour les enfants |
| 18 à 64 ans | 6,00 dioptries en valeur absolue | Seuil déterminant pour le profil de 35 ans |
| 65 ans et plus | 6,00 dioptries en unifocal ; 4,25 en bifocal ou progressif | Distinction selon le type de verre |
Les montants minimaux présentés par l’INAMI pour les adultes comprennent 82,22 € par verre unifocal, 158,11 € par verre bifocal et 217,14 € par verre progressif. Ces chiffres, associés aux montants signalés comme applicables depuis le 1er janvier 2025, ne constituent pas une promesse de remboursement intégral : le tarif applicable dépend des caractéristiques des verres et des conditions remplies.
Une prescription d’ophtalmologue, une délivrance par un opticien agréé et l’attestation correspondante sont nécessaires pour bénéficier de l’intervention obligatoire. Les verres achetés en ligne ne donnent pas droit à cette intervention.
La monture, les traitements des verres et les lentilles doivent être examinés séparément. Les avantages complémentaires peuvent prendre en charge certaines de ces dépenses, mais les montants et conditions dépendent de la mutualité.
La périodicité de renouvellement est également déterminante. Le renouvellement ordinaire est possible après deux ans pour les mineurs et cinq ans pour les adultes. Une modification de correction d’au moins 0,5 dioptrie dans la sphère, le cylindre ou le prisme peut permettre un renouvellement anticipé dans les conditions prévues.
Les garanties complémentaires peuvent avoir leurs propres périodes de prise en charge. Il ne faut donc pas confondre la périodicité du remboursement obligatoire et celle des avantages optiques de votre mutualité.
Les 5 vérifications à effectuer avant de commander vos lunettes
- Demandez une prescription actualisée et relevez votre correction : conservez la prescription précisant les valeurs utiles.
- Vérifiez votre éligibilité à l’intervention de l’INAMI : obtenez une confirmation du remboursement légal applicable.
- Faites établir un devis détaillé distinguant monture, verres et traitements : conservez le document chiffré.
- Demandez à votre mutualité le plafond optique, les exclusions et la période de renouvellement : obtenez les conditions écrites.
- Comparez le prix total et les interventions confirmées : établissez votre calcul de reste à charge avant validation de la commande.
Pour une correction complexe ou un renouvellement rapproché, l’intérêt d’une garantie complémentaire dépend ainsi davantage de ses conditions contractuelles que d’une promesse commerciale de lunettes gratuites.
Quelles sont les 5 garanties santé à exiger absolument dans votre contrat de mutuelle ?
Pour un actif de 35 ans portant des lunettes et consultant trois spécialistes par an, cinq garanties méritent une attention particulière : optique, consultations spécialisées, hospitalisation, soins dentaires et examens techniques. Elles ne doivent pas nécessairement être souscrites au niveau maximal : leur intérêt dépend de vos dépenses, des remboursements légaux et des plafonds réellement applicables.
Ces cinq postes constituent une grille de comparaison pertinente pour ce profil, pas une liste universelle de garanties indispensables. Certaines couvertures relèvent des avantages complémentaires de la mutualité, tandis que d’autres nécessitent une assurance facultative distincte.
- Optique : vérifiez la prise en charge des montures, des verres et des lentilles, les montants maximaux et la fréquence de renouvellement.
- Spécialistes : recherchez une intervention complémentaire explicite si vous supportez régulièrement des frais non couverts par l’assurance obligatoire. Vérifiez si les suppléments d’honoraires sont inclus ou exclus.
- Hospitalisation : si vous souhaitez une chambre individuelle, examinez les suppléments de chambre et d’honoraires couverts, les franchises et les limites du contrat facultatif.
- Soins dentaires : distinguez les soins courants des traitements plus coûteux, puis vérifiez les plafonds et les conditions d’accès à la garantie.
- Analyses et actes techniques : déterminez si une intervention complémentaire existe pour les prestations que vous utilisez réellement et sous quelles conditions.
Une garantie annoncée comme généreuse peut rester limitée dans les faits. Un remboursement optique élevé peut être soumis à un plafond par période, à des exclusions ou à des conditions de recours à certains prestataires.
Il faut aussi distinguer les remboursements exprimés en euros, les pourcentages appliqués à une base définie et les frais réels. Deux garanties présentées avec un pourcentage similaire peuvent conduire à des remboursements différents si leur assiette de calcul n’est pas la même.
Les partenariats éventuels avec des opticiens ou dentistes peuvent présenter un intérêt économique, mais seulement si vous acceptez de consulter les prestataires concernés. Si vous souhaitez conserver votre professionnel habituel, comparez également les conditions hors réseau.
Pour classer ces garanties, reprenez vos dépenses de l’année précédente. Si votre reste à charge se concentre essentiellement sur les lunettes et les consultations spécialisées, ces deux postes doivent peser davantage dans votre décision qu’une garantie que vous n’utilisez pas.
Cette hiérarchisation dépend néanmoins de l’âge, de la situation familiale et de l’évolution des besoins médicaux : une couverture adaptée à 35 ans ne répondra pas nécessairement aux mêmes priorités plusieurs décennies plus tard.
Mutuelle jeune actif vs senior : pourquoi les garanties doivent-elles être opposées ?
Les priorités d’une mutuelle peuvent différer fortement entre un jeune actif et un senior, car leurs besoins prévisibles ne sont pas nécessairement identiques. Un jeune adulte peut privilégier l’optique, les soins dentaires et quelques consultations spécialisées, tandis qu’une personne plus âgée peut accorder davantage d’importance à l’hospitalisation ou au suivi régulier de certaines pathologies.
Il ne s’agit toutefois pas d’une opposition absolue. Un actif de 35 ans peut présenter des besoins hospitaliers importants, et un senior en bonne santé peut consacrer une part significative de ses dépenses à l’optique. L’âge constitue donc un repère, jamais un substitut à l’analyse personnelle.
La logique de mutualisation consiste à répartir les risques entre les assurés selon les règles de chaque couverture. Les garanties et les cotisations des assurances facultatives doivent être examinées au regard des conditions contractuelles, de l’âge et du risque couvert. Il serait donc trompeur de supposer qu’une formule appelée « senior » est nécessairement plus complète ou qu’elle serait toujours inutile avant la retraite.
| Critère | Jeune actif portant des lunettes | Senior nécessitant un suivi régulier |
|---|---|---|
| Optique | Priorité élevée si renouvellements ou corrections coûteuses | Importante selon les verres nécessaires et l’éligibilité au remboursement |
| Spécialistes | À évaluer selon les trois consultations annuelles | À évaluer selon la fréquence et les frais réels |
| Hospitalisation | Protection contre un événement moins prévisible | Protection à examiner selon les besoins et souhaits de chambre |
| Dentaire | À privilégier si des soins coûteux sont prévus | À privilégier selon les traitements envisagés |
| Médicaments | Selon les dépenses régulières | À examiner particulièrement en présence de traitements prolongés |
Le risque principal pour un jeune actif est de choisir systématiquement la cotisation minimale tout en négligeant les postes qu’il utilise. Une couverture peu chère mais insuffisante pour les lunettes peut se révéler défavorable lors d’un renouvellement.
Inversement, payer pendant plusieurs années une assurance facultative très étendue sans vérifier ses limites, son coût et son utilité réelle peut réduire l’intérêt économique de la formule.
Les événements qui doivent déclencher une nouvelle comparaison sont notamment l’arrivée d’un enfant, la modification d’un traitement médical, une évolution des besoins dentaires ou la préparation de la retraite.
Une fois ces priorités établies, il devient possible de comparer plusieurs offres avec une méthode de calcul commune plutôt qu’à partir de leurs arguments commerciaux.
Comment simuler ce que vous paierez de votre poche avec 3 mutuelles différentes ?
Pour comparer trois mutuelles en Belgique, partez des mêmes dépenses de santé, appliquez les remboursements légaux identiques pour une même prestation, puis ajoutez les avantages complémentaires réellement prévus par chaque offre. Le contrat le plus intéressant est celui qui présente le meilleur équilibre entre cotisations, dépenses non remboursées et protection contre les risques importants pour votre profil.
Une simulation utile ne commence donc pas par le prix mensuel des contrats, mais par un inventaire des soins que vous utilisez. Pour un actif portant des lunettes et consultant trois spécialistes par an, retenez les factures optiques, les trois consultations, les examens éventuels et les besoins hospitaliers.
La formule générale est la suivante :
Reste à charge annuel = dépenses de santé facturées − remboursements obligatoires − interventions complémentaires effectivement applicables.
Pour évaluer le budget global, ajoutez les cotisations annuelles de la mutualité et des assurances facultatives choisies, sans compter deux fois les mêmes frais.
Les remboursements obligatoires ne doivent pas varier artificiellement d’une colonne à l’autre : les différences entre les offres portent sur les avantages complémentaires et les contrats facultatifs.
Consultez les grilles officielles de chaque mutualité, puis demandez les conditions contractuelles détaillées des assurances proposées. Les documents doivent préciser les plafonds, exclusions, périodes de remboursement, franchises et éventuels stages d’attente.
Le tableau suivant constitue une grille de travail à remplir. Il ne représente pas des garanties commerciales réelles.
| Élément | Mutuelle A | Mutuelle B | Mutuelle C |
|---|---|---|---|
| Cotisation annuelle totale | À renseigner | À renseigner | À renseigner |
| Intervention légale optique | Identique si éligible | Identique si éligible | Identique si éligible |
| Complément optique applicable | À vérifier | À vérifier | À vérifier |
| Remboursement des trois spécialistes | À calculer | À calculer | À calculer |
| Protection hospitalisation | À détailler | À détailler | À détailler |
| Reste à charge annuel estimé | À calculer | À calculer | À calculer |
| Budget annuel global | À calculer | À calculer | À calculer |
Pour comprendre l’importance du calcul, imaginons un scénario purement hypothétique : une formule A coûte 240 € par an et laisse 500 € de dépenses non remboursées. Son coût global s’élève alors à 740 €. Une formule B coûte 420 € par an mais réduit ces dépenses à 250 €, soit 670 € au total.
Cas pratique hypothétique : une cotisation plus élevée peut-elle être rentable ?
Dans cet exemple pédagogique, la formule B coûte 180 € de cotisation annuelle supplémentaire, mais apporte 250 € de remboursements supplémentaires.
Elle réduit donc le budget annuel global de 70 €. Ces chiffres sont inventés pour illustrer le calcul et ne correspondent à aucune mutuelle réelle.
Pour des lunettes remboursées selon une périodicité pluriannuelle, réalisez également une projection sur plusieurs années. Un avantage important utilisable seulement à intervalles espacés ne doit pas être considéré comme un remboursement annuel systématique.
La comparaison finale doit aussi intégrer les services utiles : lisibilité des décomptes, facilité des démarches, gestion numérique et conditions pratiques de remboursement. Le tiers payant est un avantage de trésorerie, non un remboursement supplémentaire en soi.
Le résultat doit ensuite être confronté à la qualité réelle des garanties : un budget annuel attractif peut masquer des plafonds faibles ou des exclusions importantes sur les soins que vous prévoyez.
L’erreur des mutuelles à 20 €/mois qui vous coûtent 800 € de reste à charge
Une mutuelle à 20 € par mois peut coûter davantage qu’une formule plus chère si ses avantages complémentaires couvrent mal vos principales dépenses. Les 800 € de reste à charge évoqués ici ne constituent ni une moyenne belge ni une conséquence automatique d’une cotisation basse : ce montant dépend des soins facturés, des remboursements légaux et des garanties souscrites.
En Belgique, il faut d’abord distinguer la cotisation de l’assurance complémentaire liée à une mutualité des primes d’assurances facultatives. Comparer une cotisation seule avec une offre comprenant également une assurance hospitalisation reviendrait à opposer deux niveaux de protection différents.
Les économies apparentes peuvent être annulées par plusieurs limites : un plafond optique trop faible, une période de renouvellement contraignante, une prise en charge dentaire insuffisante ou l’absence de couverture des suppléments hospitaliers.
Les consultations de spécialistes nécessitent aussi une vérification particulière. Les honoraires supplémentaires éventuellement facturés par des praticiens non conventionnés ne sont pas automatiquement remboursés par une garantie complémentaire standard.
Voici un second exemple entièrement hypothétique, destiné uniquement à illustrer le mécanisme financier.
| Poste | Formule économique | Formule renforcée |
|---|---|---|
| Cotisations annuelles | 240 € | 480 € |
| Reste à charge après remboursements | 800 € | 400 € |
| Coût annuel global | 1 040 € | 880 € |
Dans ce scénario fictif, la formule renforcée représente 240 € de cotisation supplémentaire mais diminue de 400 € les dépenses non remboursées. Le gain net serait donc de 160 € sur l’année considérée.
Ce résultat ne serait pas nécessairement identique l’année suivante. Si l’assuré ne renouvelle pas ses lunettes et consulte moins de spécialistes, la différence de remboursements peut diminuer.
Pour trouver le seuil de rentabilité, calculez simplement la cotisation supplémentaire annuelle de la formule renforcée. Celle-ci devient financièrement avantageuse, pour les soins effectivement couverts, lorsque les remboursements supplémentaires dépassent ce surcoût.
Ce calcul ne remplace toutefois pas l’évaluation d’un risque hospitalier important. Une assurance facultative peut présenter une utilité de protection même lorsqu’aucun remboursement n’est utilisé durant l’année.
Avant de sélectionner une formule économique, examinez les dépenses que vous ne pourriez pas facilement absorber, notamment en cas d’hospitalisation ou de soins imprévus.
Une bonne couverture doit ainsi concilier maîtrise du budget courant et protection contre les dépenses susceptibles de fragiliser votre situation financière.
Comment construire votre filet de sécurité en 3 étapes, sans doublon ni trou de couverture ?
Un filet de sécurité santé cohérent se construit en trois étapes : identifier vos dépenses et risques prioritaires, vérifier les remboursements déjà prévus par l’assurance obligatoire, puis souscrire uniquement les protections complémentaires utiles. Cette méthode évite de payer plusieurs fois pour des garanties qui se chevauchent tout en laissant sans couverture un besoin important.
La première étape consiste à cartographier vos dépenses. Regroupez les frais prévisibles, comme les consultations de spécialistes et les lunettes, puis distinguez les risques moins fréquents mais potentiellement coûteux, comme une hospitalisation en chambre individuelle.
La deuxième étape consiste à identifier ce qui relève déjà de l’assurance obligatoire belge. Un même acte remboursable bénéficie des mêmes règles légales, indépendamment du choix de votre mutualité. En revanche, le ticket modérateur, certains suppléments et les prestations non couvertes peuvent rester à votre charge.
La troisième étape consiste à examiner les avantages complémentaires et les assurances facultatives en fonction des dépenses résiduelles identifiées.
- Cartographier : établissez une liste des frais courants, des soins prévus et des événements pour lesquels vous souhaitez une protection financière.
- Déduire les remboursements légaux : utilisez les décomptes de votre mutualité et les conditions de remboursement de l’INAMI afin d’estimer la part réellement non couverte.
- Compléter sans superposer : comparez les protections existantes, y compris celles éventuellement proposées par votre employeur, avant de souscrire une nouvelle assurance facultative.
Le risque de doublon apparaît notamment lorsqu’une personne possède une assurance hospitalisation collective et envisage un second contrat individuel. Les couvertures peuvent avoir des plafonds et exclusions différents, sans que leurs remboursements soient nécessairement cumulables au-delà des frais admissibles.
Un doublon peut également concerner des garanties optiques présentes dans plusieurs formules. Il faut examiner leurs règles de cumul et les conditions de prise en charge avant de considérer leurs plafonds comme additionnables.
Le risque inverse concerne les trous de couverture. Certains soins à l’étranger, dispositifs médicaux spécifiques ou suppléments d’honoraires peuvent ne pas entrer dans le champ des garanties déjà détenues.
Pour l’hospitalisation, les explications de l’INAMI sur les frais d’hospitalisation rappellent notamment la différence entre chambre commune ou double et chambre individuelle. Cette distinction doit guider le choix d’une éventuelle assurance hospitalisation facultative.
La couverture doit aussi évoluer avec votre situation familiale. L’arrivée d’un enfant, par exemple, modifie les besoins de prise en charge optique et peut justifier de revoir les conditions d’affiliation et les avantages familiaux.
Une fois cette architecture établie, l’objectif n’est pas de changer systématiquement de mutualité, mais de savoir quels événements justifient une nouvelle évaluation de vos contrats.
À retenir avant de réexaminer votre mutuelle
- Un changement de situation personnelle ne signifie pas automatiquement qu’il faut changer d’organisme : vérifiez d’abord si vos garanties actuelles peuvent être adaptées.
- Une couverture plus avantageuse sur le papier peut comporter des conditions d’admission ou des périodes d’attente à anticiper.
- La décision doit porter sur l’ensemble de la protection : assurance obligatoire, avantages complémentaires, assurances facultatives et éventuelle couverture de l’employeur.
À quel moment de votre vie devez-vous absolument changer de mutuelle santé ?
Il n’existe pas de moment universel où changer de mutualité devient absolument obligatoire pour obtenir une meilleure protection. En revanche, certains événements justifient de réexaminer votre couverture : vie en couple, naissance, nouveaux besoins optiques, maladie chronique, hospitalisation programmée ou départ à la retraite. Le changement n’est pertinent que si une autre solution améliore réellement votre couverture ou votre budget.
En Belgique, changer de mutualité n’a pas pour objectif d’obtenir un meilleur remboursement légal pour la même prestation. Cette intervention reste déterminée par l’assurance obligatoire. Les différences concernent les avantages complémentaires, les cotisations et les assurances facultatives.
Les principaux événements à surveiller sont les suivants :
- Installation en couple : vérifiez les possibilités d’affiliation, les situations de personnes à charge et les éventuelles protections déjà détenues par votre partenaire.
- Arrivée d’un enfant : comparez les avantages familiaux, les soins dentaires et les remboursements optiques applicables aux mineurs.
- Premiers besoins optiques d’un enfant : examinez la fréquence des renouvellements et les interventions prévues.
- Hospitalisation programmée : vérifiez immédiatement votre couverture actuelle, le choix de chambre et les éventuelles limites contractuelles.
- Apparition d’une maladie chronique : réévaluez les dépenses régulières de consultations, de médicaments et d’examens.
- Approche de la retraite : contrôlez les assurances facultatives, les garanties liées à l’employeur et les conditions de maintien d’une couverture collective.
Le transfert d’une mutualité à une autre doit être distingué d’une modification ou de la souscription d’une assurance facultative. Les conditions d’accès à ces dernières peuvent être spécifiques, notamment en matière de stages d’attente, d’exclusions et de continuité des garanties.
La préparation d’une hospitalisation nécessite une vigilance particulière : souscrire une assurance juste avant un séjour prévu ne garantit pas la prise en charge de ce séjour. Demandez une confirmation écrite des conditions réellement applicables avant toute résiliation.
Une révision annuelle constitue également une bonne pratique, même sans changement majeur de situation. Comparez vos cotisations payées, les remboursements complémentaires obtenus et les dépenses restées à votre charge.
Si vos garanties actuelles répondent toujours à vos besoins, il peut être préférable de les conserver. Si un poste important est mal couvert, demandez d’abord les possibilités d’adaptation puis confrontez-les à d’autres offres.
Avant tout transfert, vérifiez les modalités administratives auprès de l’organisme d’accueil, ainsi que la date effective de couverture et les conditions de vos assurances facultatives. L’objectif est d’éviter une interruption de protection sur un risque important.
Votre prochaine étape consiste à réunir vos derniers décomptes de soins, vos contrats et vos éventuels devis de lunettes, puis à demander à trois organismes une comparaison écrite des avantages complémentaires et des assurances facultatives. Vous pourrez alors décider de conserver, d’adapter ou de changer votre couverture sur la base de dépenses et de garanties vérifiables.
Le remboursement d’une consultation de spécialiste est-il différent selon la mutualité ?
Non, pour une même prestation et une même situation, le remboursement de l’assurance obligatoire suit les mêmes règles légales. En revanche, certains avantages complémentaires ou contrats facultatifs peuvent prévoir des interventions supplémentaires. Ces garanties doivent être vérifiées individuellement.
Peut-on obtenir un remboursement de lunettes avec une correction inférieure à 6 dioptries ?
Pour les adultes de 18 à 64 ans, le seuil ordinaire de l’intervention de l’INAMI est de 6,00 dioptries en valeur absolue, sous réserve des conditions applicables. Une personne ne remplissant pas ces conditions peut néanmoins bénéficier d’un avantage optique complémentaire si sa mutualité le prévoit.
Le tiers payant supprime-t-il les frais à payer chez le spécialiste ?
Non. Le tiers payant évite d’avancer la part prise en charge par l’assurance obligatoire, mais le ticket modérateur et les éventuels suppléments restent dus. Son application n’est pas systématiquement obligatoire chez les spécialistes. Il faut donc vérifier sa disponibilité et les honoraires avant la consultation.
Est-il utile de conserver une assurance hospitalisation proposée par son employeur ?
Une assurance collective peut représenter une protection importante. Avant de souscrire un contrat individuel, comparez les risques couverts, les franchises, les plafonds et les conditions de maintien après la fin de l’emploi. L’objectif est d’éviter les doublons sans perdre une garantie utile.
La CAAMI peut-elle remplacer une mutualité payante ?
La CAAMI permet de bénéficier des prestations de l’assurance obligatoire sans cotisation d’assurance complémentaire. Elle ne propose toutefois pas les avantages complémentaires des mutualités, notamment ceux pouvant concerner l’optique. Le choix dépend donc de l’intérêt réel de ces avantages pour votre profil et vos dépenses.