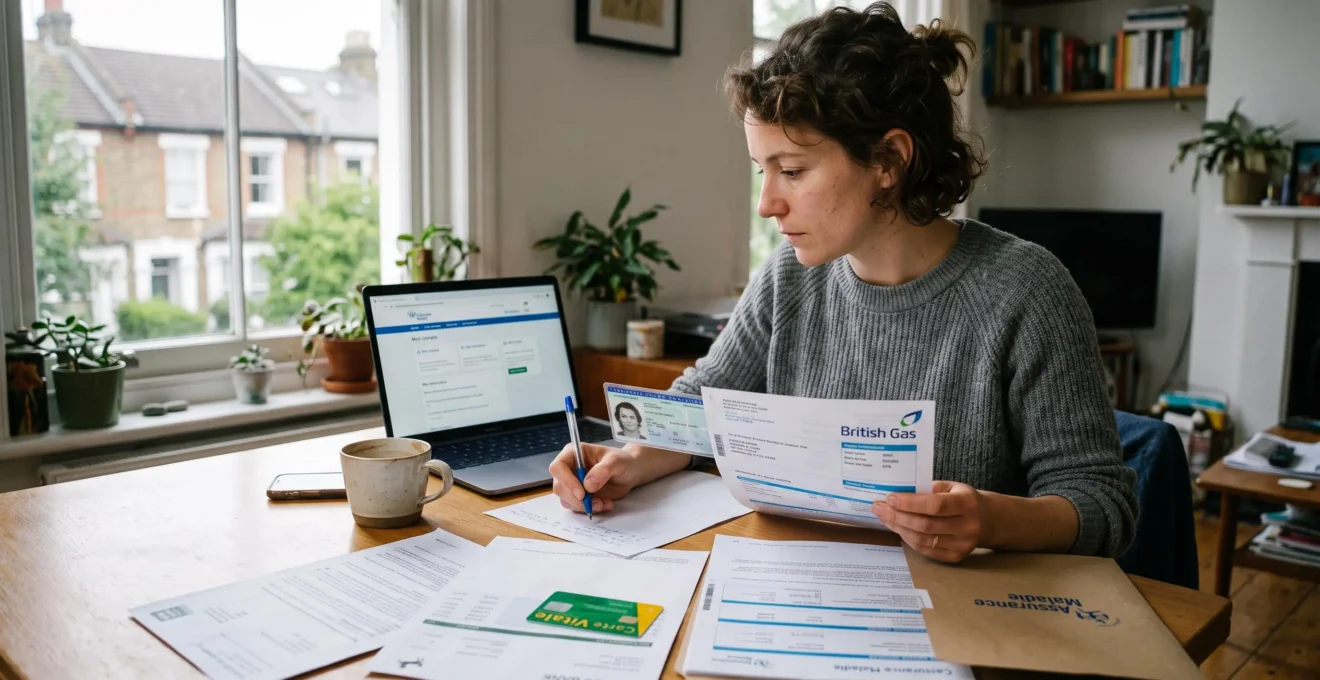
Après une arrivée en France depuis la Belgique, un premier emploi, un changement de statut ou une interruption de droits, obtenir rapidement sa carte Vitale devient une priorité. Pourtant, deux démarches sont souvent confondues : l’ouverture des droits à l’Assurance Maladie et la fabrication de la carte permettant de simplifier les remboursements.
Selon l’Assurance Maladie, une première carte Vitale commandée en ligne peut être reçue sous deux semaines environ, contre trois semaines environ par formulaire papier. Ces délais commencent après la commande, et non au dépôt d’une première demande d’affiliation. Une personne dont l’immatriculation reste à finaliser peut donc attendre plus longtemps.
Pour éviter une interruption de remboursement, la priorité consiste à identifier son organisme compétent, vérifier la date d’effet de ses droits et réunir les justificatifs correspondant à sa situation. Une attestation de droits peut permettre de justifier sa couverture avant même la réception de la carte physique.
Les démarches présentées concernent principalement le système français. Pour les personnes résidant en Belgique ou passant d’un système à l’autre, le régime compétent doit être déterminé avant toute demande.
Carte Vitale : les trois démarches prioritaires
- Vérifiez d’abord votre affiliation et votre numéro de sécurité sociale : une carte Vitale ne peut pas remplacer une ouverture de droits.
- Si vous possédez un numéro définitif et des droits ouverts, privilégiez la commande en ligne pour bénéficier du délai annoncé d’environ deux semaines.
- En attendant, demandez une preuve de couverture adaptée à votre situation et vérifiez vos remboursements auprès de l’organisme compétent.
- Comment s’inscrire à l’assurance maladie quand on n’a jamais travaillé en France ?
- Les 4 pièces justificatives manquantes qui bloquent 60% des demandes d’affiliation
- Assurance maladie obligatoire ou mutuelle : quelle est vraiment la différence ?
- Pourquoi votre pharmacien refuse votre carte Vitale alors qu’elle est valide ?
- Comment réactiver vos droits à l’assurance maladie après une radiation pour inactivité ?
- Quels risques la Sécurité sociale couvre-t-elle vraiment en cas de coup dur ?
- L’oubli qui coûte 300 €/an à 2 millions de Français
- Pourquoi consulter sans passer par votre médecin traitant vous coûte 40% de remboursement en moins ?
Comment s’inscrire à l’assurance maladie quand on n’a jamais travaillé en France ?
Il est possible de bénéficier de l’Assurance Maladie française sans avoir jamais travaillé en France. La protection universelle maladie (PUMa) permet notamment la prise en charge des frais de santé sous certaines conditions d’activité ou de résidence stable et régulière. La procédure dépend de votre nationalité, de votre résidence et de votre éventuelle couverture antérieure dans un autre pays.
Une personne qui commence une activité professionnelle relevant du régime français n’effectue pas nécessairement les mêmes démarches qu’une personne sans emploi arrivant de l’étranger. Dans le premier cas, l’affiliation peut découler de l’activité déclarée. Dans le second, les conditions de résidence et de régularité du séjour doivent être examinées.
Pour une personne née à l’étranger et demandant une première immatriculation, la procédure d’immatriculation des personnes nées à l’étranger publiée par l’Assurance Maladie prévoit notamment la transmission du formulaire Cerfa S1106 à la caisse du lieu de résidence, accompagné des justificatifs correspondant à sa situation.
La demande peut nécessiter une pièce d’identité valide, un titre de séjour selon la nationalité, des documents établissant la situation professionnelle ou les conditions de résidence et des pièces d’état civil pour l’immatriculation définitive.
Attention au numéro d’identification d’attente (NIA). Il peut permettre une identification et une prise en charge temporaire des soins lorsque les droits sont ouverts, mais il ne permet pas encore d’obtenir une carte Vitale ni d’ouvrir un compte ameli. Il faut attendre le numéro définitif pour accéder à ces démarches.
Les nouveaux arrivants depuis la Belgique doivent également identifier le régime responsable de leur couverture. Une installation en France ne signifie pas automatiquement que la CPAM remplace immédiatement la mutualité belge. Le statut de travailleur frontalier, la résidence et les règles de coordination européenne peuvent modifier la procédure.
Pour les étudiants et les jeunes majeurs, l’enjeu consiste à vérifier si les droits existent déjà à titre personnel avant de déposer une nouvelle demande. Le conjoint d’un salarié doit également vérifier ses propres conditions d’ouverture des droits : le rattachement automatique d’un adulte à son conjoint ne doit pas être présumé.
Lorsqu’un dossier est en cours d’instruction, demandez à la caisse si une couverture est déjà effective, à partir de quelle date et quel justificatif peut être présenté aux professionnels de santé. L’ancienne CMU de base a été remplacée par la PUMa : il n’existe pas de dispositif général officiellement nommé « CMU de transition » garantissant une couverture immédiate à tous les demandeurs.
L’objectif prioritaire n’est donc pas de recevoir une carte en un temps record, mais de faire reconnaître les droits applicables à votre situation. Une fois ceux-ci établis, la commande de la carte devient une formalité distincte.
Les 4 pièces justificatives manquantes qui bloquent 60% des demandes d’affiliation
Un dossier d’affiliation peut être retardé par un justificatif absent, illisible, périmé ou incompatible avec la situation déclarée. Quatre catégories méritent une attention particulière : identité, résidence, état civil et coordonnées bancaires. En revanche, le chiffre de 60 % indiqué dans ce titre n’est pas établi par les sources disponibles et ne doit pas être interprété comme une statistique officielle.
Le problème ne réside pas uniquement dans la présence du document. Une pièce peut être fournie mais rester insuffisante pour vérifier un droit ou établir une identité. La liste exacte varie selon le demandeur.
Voici les quatre contrôles à effectuer avant transmission.
| Document | Risque de blocage | Vérification utile |
|---|---|---|
| Pièce d’identité | Document expiré, incomplet ou illisible | Contrôler la validité et la lisibilité de toutes les informations demandées. |
| Justificatif de résidence | Adresse incohérente, ancien document ou preuve insuffisante | Vérifier la période exigée et les pièces complémentaires en cas d’hébergement. |
| Acte d’état civil | Mentions manquantes ou format non accepté | Vérifier si un acte complet, une traduction ou une formalité particulière est exigé. |
| RIB | Identité bancaire différente ou coordonnées inexploitables | Vérifier le titulaire et les règles applicables au compte utilisé pour les remboursements. |
Un justificatif de domicile datant de moins de trois mois peut être demandé dans certaines démarches, mais cette ancienneté ne constitue pas une règle universelle pour toutes les situations d’affiliation. De même, un RIB peut être nécessaire au versement des remboursements sans constituer, dans tous les cas, une condition d’ouverture des droits.
Si vous êtes hébergé chez un proche, votre justificatif de résidence n’est pas nécessairement établi à votre nom. Demandez à la caisse les documents acceptés : une attestation d’hébergement, la pièce d’identité de l’hébergeant et une preuve de domicile peuvent être pertinents selon le dossier.
Une pièce manquante peut conduire à une demande de complément et prolonger l’instruction. Elle n’entraîne toutefois pas automatiquement une radiation. Il faut distinguer un dossier incomplet, une procédure clôturée et une décision de suppression de droits.
La checklist des cinq vérifications avant d’envoyer votre dossier
- Comparez vos nom, prénoms et date de naissance sur les pièces d’identité et d’état civil. Livrable : une fiche d’identité cohérente.
- Contrôlez la validité et la lisibilité de chaque document. Livrable : un dossier numérique dont toutes les pages sont exploitables.
- Vérifiez votre adresse et préparez les documents d’hébergement si nécessaire. Livrable : une preuve de résidence adaptée.
- Consultez les exigences propres à votre situation et identifiez les pièces complémentaires. Livrable : une liste des justificatifs effectivement demandés.
- Conservez la preuve du dépôt et les références des échanges. Livrable : un historique daté permettant de suivre le traitement.
Après l’envoi, évitez les relances répétées sans information nouvelle. Consultez d’abord le délai annoncé par votre caisse, puis demandez l’état du dossier et l’identification précise des pièces manquantes. La messagerie du compte ameli est utile si vous y avez accès ; les nouveaux demandeurs disposant uniquement d’un NIA doivent utiliser les autres canaux proposés par leur caisse.
Un dossier complet ne garantit pas un délai précis, mais il évite les allers-retours documentaires évitables. Cette précaution prend toute son importance lorsque les remboursements doivent commencer rapidement.
Assurance maladie obligatoire ou mutuelle : quelle est vraiment la différence ?
En France, l’assurance maladie obligatoire prend en charge les soins selon les règles du régime auquel vous êtes affilié. Une complémentaire santé, souvent appelée mutuelle, intervient sur certaines dépenses restant après cette prise en charge, dans les limites de son contrat. Elle ne remplace ni l’affiliation obligatoire ni la carte Vitale.
Le montant versé par l’Assurance Maladie ne correspond pas nécessairement à un pourcentage du prix réellement payé. Il est généralement calculé à partir d’une base de remboursement propre à l’acte concerné, à laquelle s’appliquent un taux et, le cas échéant, des déductions réglementaires.
Une consultation facturée au-delà du tarif de référence peut donc laisser des dépassements d’honoraires. Le contrat complémentaire détermine si ces dépassements sont remboursés et dans quelle limite.
Le vocabulaire peut créer une confusion particulière pour une personne venant de Belgique. Dans le système belge, les mutualités interviennent dans la gestion de prestations de l’assurance obligatoire, sous le contrôle de l’INAMI. En France, le terme « mutuelle » désigne couramment une couverture complémentaire au régime obligatoire.
Cette différence est explicitée par la page de l’INAMI consacrée à l’affiliation à une mutualité.
Pour comprendre ce que chaque niveau de protection apporte, comparez les postes de dépenses plutôt que les seules cotisations.
| Situation | Assurance obligatoire | Complémentaire santé |
|---|---|---|
| Consultation médicale | Remboursement calculé selon le tarif de référence et le parcours de soins | Peut couvrir une partie du reste à charge selon le contrat |
| Hospitalisation | Prise en charge selon la situation et les actes | Peut couvrir certains frais non remboursés, selon les garanties |
| Optique et soins dentaires | Prise en charge selon les prestations et tarifs applicables | Peut réduire sensiblement le coût des équipements et traitements couverts |
| Dépassements d’honoraires | Généralement non remboursés au-delà de la base applicable | Couverture variable selon le niveau de garantie |
La complémentaire peut devenir particulièrement utile en cas de dépenses régulières d’optique, de soins dentaires ou de consultations avec dépassements. Son intérêt dépend cependant de votre situation, de vos besoins et des exclusions éventuelles.
En France, certains salariés bénéficient d’une complémentaire collective obligatoire dans leur entreprise, sous réserve des cas de dispense. D’autres personnes peuvent examiner leur éligibilité à la Complémentaire santé solidaire.
Au moment de payer, la carte Vitale sert à transmettre les informations nécessaires au remboursement par le régime obligatoire. La carte ou l’attestation de complémentaire permet, selon les accords et équipements du professionnel, de faciliter le tiers payant sur la part complémentaire.
Si la télétransmission ne fonctionne pas, vous pouvez devoir avancer tout ou partie des frais. Conservez les justificatifs et vérifiez les démarches de remboursement auprès de chaque organisme.
La distinction fondamentale reste simple : l’ouverture des droits au régime obligatoire constitue la première étape. La complémentaire intervient ensuite pour améliorer la prise en charge des dépenses auxquelles vous êtes exposé.
Pourquoi votre pharmacien refuse votre carte Vitale alors qu’elle est valide ?
Une carte Vitale physiquement intacte peut ne pas fonctionner en pharmacie si ses informations ne correspondent plus à votre situation administrative ou si le terminal rencontre une difficulté technique. Le refus de lecture ne signifie pas nécessairement une perte de droits : il faut identifier l’origine du problème avant de demander un renouvellement.
Deux situations doivent être distinguées. Un refus technique concerne notamment une puce illisible, un lecteur défaillant ou un problème de connexion. Un refus administratif peut résulter d’informations de droits non actualisées ou d’une situation nécessitant une vérification par l’organisme d’assurance maladie.
La carte Vitale contient des informations utiles à la prise en charge, mais elle ne remplace pas les données administratives enregistrées par la caisse. Un changement de régime, une modification de situation familiale ou une évolution des droits peut nécessiter une mise à jour.
La procédure la plus simple consiste à utiliser une borne de mise à jour disponible dans de nombreuses pharmacies ou dans certains points d’accueil de l’Assurance Maladie. La mise à jour est recommandée après un changement de situation et au moins une fois par an.
Après l’opération, vérifiez que la borne indique une mise à jour réussie. Si le problème persiste, demandez au pharmacien si la carte est illisible ou si le blocage semble concerner les droits. Cette distinction facilite les échanges ultérieurs avec la caisse.
Une attestation de droits récente peut aider à démontrer que votre couverture est active. En revanche, elle ne garantit pas à elle seule que la pharmacie pourra appliquer immédiatement le tiers payant.
Si vous devez régler les médicaments, demandez quel justificatif sera utilisé pour le remboursement. Selon la situation, il peut s’agir d’une feuille de soins ou d’une transmission électronique. Une simple facture ne remplace pas systématiquement une feuille de soins lorsque celle-ci est nécessaire.
Le remboursement manuel peut prendre plus de temps qu’une transmission électronique. Il est donc utile de conserver les documents remis et de vérifier auprès de votre caisse le circuit applicable.
Lorsque les droits sont confirmés mais que la carte demeure inutilisable, la caisse pourra indiquer s’il suffit de la mettre à jour ou si un remplacement est nécessaire. Un changement de situation n’oblige pas automatiquement à commander une nouvelle carte.
Comment réactiver vos droits à l’assurance maladie après une radiation pour inactivité ?
Pour réactiver vos droits à l’Assurance Maladie, il faut d’abord déterminer si vous avez réellement perdu votre couverture, si une demande a simplement été clôturée ou si votre dossier dépend désormais d’un autre organisme. La procédure de régularisation et la date de reprise de prise en charge dépendent de cette distinction.
Le mot « radiation » est parfois utilisé pour désigner plusieurs situations administratives différentes. Pourtant, l’absence temporaire d’activité professionnelle ne provoque pas automatiquement la perte des droits aux frais de santé. La PUMa prévoit notamment le maintien d’une prise en charge sous conditions de résidence.
Une radiation peut être liée à une évolution de situation, à la disparition des conditions d’affiliation ou à une décision administrative spécifique. Un dossier incomplet ou clôturé n’implique pas nécessairement que tous les droits ont été supprimés.
La première démarche consiste donc à obtenir une confirmation précise de votre statut. Si votre compte ameli fonctionne, consultez les informations relatives à vos droits, les éventuels messages de la caisse et votre attestation de droits.
Si l’accès est impossible, contactez directement l’organisme qui gérait votre dossier. Vous pouvez demander :
- Quel est l’organisme actuellement compétent pour votre couverture ?
- Vos droits sont-ils ouverts, suspendus ou terminés ?
- Quelle est la date d’effet de la décision administrative ?
- Une pièce complémentaire suffit-elle ou faut-il déposer une nouvelle demande ?
- Quelle date de prise en charge sera retenue après régularisation ?
Lorsque la demande initiale a été clôturée, la caisse doit préciser la démarche à reprendre. Si les droits ont effectivement cessé, elle devra examiner les conditions permettant une nouvelle ouverture. En cas de transfert vers un autre régime ou un autre pays, il faut vérifier quel organisme doit traiter la situation.
La date d’ouverture ou de reprise de droits n’est pas toujours identique à la date du dernier document transmis. Elle dépend du fondement réglementaire et des éléments permettant d’établir les conditions d’affiliation.
Par conséquent, ne présumez ni une reprise automatique le jour de la régularisation ni l’existence d’une période nécessairement non couverte. Demandez une confirmation écrite de la date retenue, particulièrement si des soins ont déjà été réalisés.
Pour une personne revenant de Belgique ou passant d’un autre régime européen au régime français, cette vérification est essentielle : les règles de coordination peuvent déterminer quel organisme doit intervenir pendant la transition.
La régularisation doit aboutir à une information vérifiable : organisme responsable, date d’effet des droits et justificatif disponible. Une fois ces éléments confirmés, vous pouvez vous concentrer sur les dépenses de santé effectivement couvertes.
Quels risques la Sécurité sociale couvre-t-elle vraiment en cas de coup dur ?
L’Assurance Maladie française couvre une partie des dépenses liées aux consultations, médicaments, examens et hospitalisations, selon les règles applicables à chaque prestation. Elle intervient également dans certaines situations de maternité et peut verser des indemnités journalières en cas d’arrêt de travail sous conditions. La couverture ne signifie cependant pas que toutes les dépenses sont intégralement remboursées.
Il faut distinguer la prise en charge des soins et les revenus de remplacement. L’accès au remboursement de frais de santé et le droit à des indemnités journalières ne reposent pas nécessairement sur les mêmes critères.
Une personne sans activité professionnelle peut ainsi remplir les conditions d’une prise en charge de ses soins sans disposer automatiquement d’un droit aux indemnités journalières en cas d’arrêt de travail.
Pour les consultations, la prise en charge dépend notamment de l’acte, de son tarif de référence, de la situation du patient et du respect du parcours de soins. Les médicaments remboursables possèdent leurs propres conditions et taux de prise en charge.
À l’hôpital, l’Assurance Maladie peut prendre en charge une partie importante des frais médicaux, mais certaines dépenses peuvent rester dues : forfait journalier hospitalier, participations applicables, dépassements d’honoraires ou prestations de confort.
Même lorsqu’un séjour bénéficie d’une prise en charge élevée des soins, cela ne signifie pas nécessairement que toutes les dépenses annexes sont gratuites. Des exonérations spécifiques existent et doivent être appréciées selon la situation.
En maternité, certaines prestations et certains soins bénéficient de conditions particulières de prise en charge. Les droits aux indemnités liées à la maternité, quant à eux, dépendent notamment des conditions d’activité et d’assurance applicables.
La distinction entre prix payé et base réglementaire de remboursement est particulièrement importante lors de dépenses imprévues. Un taux de remboursement de 70 % ne signifie pas nécessairement le versement de 70 % du montant facturé par le professionnel.
Enfin, tous les actes ne sont pas remboursables. La prise en charge peut dépendre d’une prescription, d’une indication reconnue, d’une inscription aux prestations remboursables ou d’autres conditions réglementaires.
Cette connaissance permet d’évaluer plus justement l’utilité d’une complémentaire santé. Elle évite surtout de confondre affiliation administrative et protection financière intégrale face aux dépenses de santé.
L’oubli qui coûte 300 €/an à 2 millions de Français
Oublier de déclarer un médecin traitant, de mettre à jour sa carte Vitale ou d’actualiser sa complémentaire santé peut entraîner des remboursements moins favorables ou des frais à avancer. En revanche, aucune donnée du référentiel disponible ne confirme que ces oublis coûteraient systématiquement 300 euros par an à deux millions de Français.
Le coût réel dépend de la nature de l’oubli, du nombre de soins, des règles de prise en charge et du contrat complémentaire. Certaines erreurs créent une perte financière ; d’autres provoquent surtout un retard de remboursement ou une avance de trésorerie.
Parmi ces situations, l’absence de médecin traitant déclaré mérite une vigilance particulière, car elle peut diminuer directement les remboursements de consultations. L’absence de mise à jour de la carte Vitale, elle, n’entraîne pas automatiquement la même pénalité de remboursement.
Pour estimer votre propre manque à gagner, construisez un relevé annuel comprenant les consultations, les achats de médicaments, les dépenses d’optique et les autres soins. Pour chaque acte, comparez le montant payé, le remboursement obligatoire, la prise en charge complémentaire et le reste à charge.
Cas pratique : calculer le coût d’un oubli de déclaration
Scénario pédagogique hypothétique : une personne a consulté plusieurs fois un généraliste sans avoir déclaré de médecin traitant, alors qu’aucune exception au parcours de soins ne s’appliquait.
Pour une consultation conventionnée de secteur 1 à 30 euros, l’Assurance Maladie présente un remboursement de 19 euros dans le parcours de soins, contre 8,40 euros hors parcours, après participation forfaitaire. L’écart atteint donc 10,60 euros par consultation dans cet exemple. Le coût annuel dépend ensuite du nombre de consultations concernées et des autres règles applicables.
Pour une carte Vitale non actualisée, le calcul doit être différent. Si le problème a seulement empêché le tiers payant, l’avance de frais ne constitue pas nécessairement une perte définitive. Il faut vérifier que le remboursement attendu a bien été obtenu.
Pour la complémentaire santé, examinez les garanties, les éventuels délais de traitement et les changements d’affiliation. Une absence de télétransmission peut retarder les remboursements sans signifier que les garanties ont disparu.
Une routine annuelle simple permet de limiter ces difficultés : actualiser la carte Vitale, vérifier le médecin traitant enregistré et contrôler la liaison entre le régime obligatoire et la complémentaire. Renouvelez également ce contrôle après tout changement important de situation.
La bonne question n’est donc pas de savoir si tout le monde perd 300 euros par an, mais de déterminer quelles démarches influencent réellement vos remboursements. Le respect du parcours de soins constitue l’un des points les plus importants à examiner.
À retenir avant votre prochaine consultation
- Une carte Vitale à jour ne garantit pas à elle seule le taux de remboursement le plus favorable : la déclaration du médecin traitant joue également un rôle.
- Une consultation directe chez certains spécialistes reste possible dans le parcours de soins, mais les exceptions dépendent du professionnel, de l’âge et de l’acte.
- Après une nouvelle affiliation, vérifiez séparément vos droits, votre attestation et l’enregistrement de votre médecin traitant.
Pourquoi consulter sans passer par votre médecin traitant vous coûte 40% de remboursement en moins ?
Consulter un médecin sans respecter le parcours de soins coordonnés peut réduire sensiblement le remboursement de l’Assurance Maladie. Pour certaines consultations, le taux appliqué à la base de remboursement passe de 70 % à 30 %, soit 40 points de pourcentage de différence. Il ne s’agit toutefois pas d’une baisse universelle de 40 % du montant effectivement remboursé.
Le parcours de soins coordonnés repose principalement sur la déclaration d’un médecin traitant et sur son rôle d’orientation vers les spécialistes lorsque cette orientation est nécessaire.
Les conséquences financières sont concrètes. Selon les règles du parcours de soins coordonnés détaillées par l’Assurance Maladie, une consultation de généraliste conventionné de secteur 1 facturée 30 euros donne lieu, dans l’exemple officiel, à 19 euros remboursés dans le parcours et 8,40 euros hors parcours, après déduction de la participation forfaitaire.
10,60 €
Écart de remboursement pour une consultation de généraliste à 30 euros dans l’exemple officiel, entre le respect et le non-respect du parcours de soins coordonnés. Ce montant n’est pas applicable à toutes les consultations.
Assurance Maladie, règles du parcours de soins coordonnés, 23 avril 2026.
Il existe néanmoins des possibilités d’accès direct à certains spécialistes sans passer préalablement par le médecin traitant, dans les conditions prévues par la réglementation.
- Le gynécologue peut être consulté directement pour certains actes de suivi, de dépistage ou de contraception.
- L’ophtalmologue bénéficie notamment de règles d’accès direct pour la prescription ou le renouvellement de lunettes et de lentilles.
- Le psychiatre ou neuropsychiatre peut être consulté directement, selon les règles d’accès spécifiques, notamment pour les assurés âgés de 16 à 25 ans.
- Certaines consultations de stomatologie bénéficient également d’un accès direct spécifique.
- Les enfants de moins de 16 ans ne sont pas soumis aux mêmes obligations de parcours de soins que les adultes.
Les urgences et certaines autres situations particulières peuvent également justifier un remboursement selon les conditions normales sans orientation préalable. Ces exceptions ne doivent pas être étendues à tous les actes d’une spécialité.
Autre point essentiel : un accès direct autorisé ne dispense pas toujours de la déclaration d’un médecin traitant lorsque celle-ci est requise pour bénéficier du remboursement normal.
Pour déclarer votre médecin traitant, le plus simple est généralement de demander au professionnel choisi, avec son accord, d’effectuer la déclaration électronique lors d’une consultation. Une déclaration papier reste possible selon les modalités prévues. La déclaration ne consiste pas simplement à inscrire soi-même un nom dans son compte ameli.
Vous pouvez changer de médecin traitant sans devoir justifier votre décision. Une nouvelle déclaration permet d’actualiser votre dossier. Vérifiez ensuite que l’information apparaît correctement sur votre compte ameli, lorsque vous y avez accès.
Pour les personnes venant d’obtenir une première affiliation, la déclaration du médecin traitant doit être traitée comme une étape distincte de la commande de la carte Vitale. Un numéro définitif et une carte active ne signifient pas que cette déclaration a automatiquement été effectuée.
Si vous ne trouvez pas de médecin acceptant de devenir votre médecin traitant, contactez votre caisse afin de connaître les dispositifs d’accompagnement et les règles applicables à votre situation. Il ne faut pas présumer que cette difficulté supprime automatiquement toutes les conséquences du parcours de soins.
Votre prochaine action doit être simple : vérifiez votre attestation de droits, confirmez que votre médecin traitant est enregistré et demandez, si nécessaire, une déclaration lors de votre prochaine consultation. Vous pourrez ainsi réduire les risques de remboursement minoré sans confondre les différentes formalités administratives.
Peut-on recevoir une carte Vitale en moins de trois semaines après une première affiliation ?
Oui, cela peut être possible si vous disposez déjà d’un numéro de sécurité sociale définitif, que vos droits sont ouverts et que votre commande en ligne est acceptée. Le délai annoncé est d’environ deux semaines après commande. Il n’inclut pas l’instruction d’une première affiliation ou l’attribution du numéro définitif.
Peut-on être remboursé sans posséder de carte Vitale physique ?
Oui, lorsque les conditions de prise en charge sont remplies. Une attestation de droits peut être présentée aux professionnels de santé. Selon la situation, une feuille de soins ou une autre procédure de transmission peut être nécessaire. Un numéro d’identification d’attente peut également permettre une prise en charge temporaire dans les conditions prévues.
Faut-il remplacer sa carte Vitale après un déménagement ou un changement d’emploi ?
Pas systématiquement. Il faut surtout signaler les changements pertinents à l’organisme compétent et mettre à jour les informations de la carte. Un remplacement est envisagé notamment lorsque la carte est perdue, défectueuse ou lorsqu’une situation particulière le nécessite.
Une personne qui quitte la Belgique pour la France doit-elle immédiatement demander une carte Vitale ?
Pas nécessairement. Il faut d’abord déterminer quel pays est compétent pour l’assurance maladie, selon la résidence, l’activité professionnelle et les règles européennes applicables. Une personne travaillant en Belgique et résidant en France peut relever d’une situation différente de celle qui s’installe et travaille exclusivement en France. La carte Vitale ne doit être demandée qu’une fois les conditions françaises remplies.
La carte Vitale est-elle payante et faut-il répondre aux SMS demandant un paiement ?
La délivrance de la carte Vitale est gratuite. Une demande d’argent pour obtenir, renouveler ou mettre à jour la carte doit être considérée comme suspecte. Pour éviter une fraude, utilisez les canaux officiels de l’Assurance Maladie et ne transmettez pas vos coordonnées bancaires à partir d’un lien reçu dans un message non sollicité.