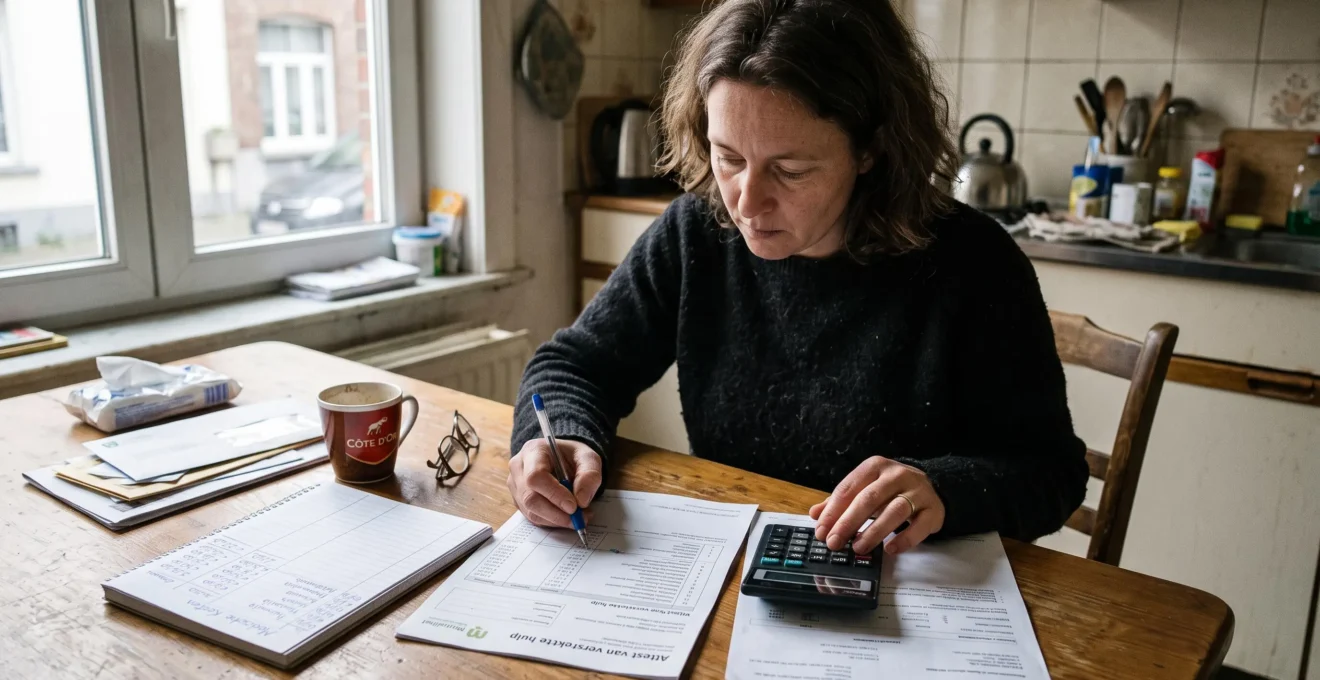
En Belgique, le montant que vous payez chez le médecin ne correspond pas nécessairement à celui que votre mutualité vous rembourse. Pour anticiper vos dépenses de santé, il faut distinguer le prix réellement facturé, l’intervention de l’assurance obligatoire et l’éventuelle intervention d’une assurance complémentaire. Le statut de conventionnement du praticien et votre situation personnelle influencent également le résultat.
La méthode est simple : partez du montant facturé, identifiez le code de la prestation dans la nomenclature de l’Institut national d’assurance maladie-invalidité (INAMI), vérifiez le remboursement applicable et déduisez les interventions complémentaires auxquelles vous avez droit. Le solde correspond à votre reste à charge estimé.
Cette estimation peut être réalisée en quelques minutes avant une consultation, une analyse ou un examen. Elle ne garantit toutefois pas le montant définitif : plusieurs prestations peuvent figurer sur une même facture, et les garanties de votre mutualité dépendent de votre couverture. Pour les soins coûteux ou une hospitalisation, demandez si nécessaire une estimation écrite.
L’essentiel pour prévoir vos frais de santé
- Comparez le prix annoncé par le médecin avec le tarif officiel et le remboursement correspondant à l’acte.
- Vérifiez le conventionnement du praticien ainsi que vos droits personnels, notamment si vous bénéficiez de l’intervention majorée (BIM).
- Calculez le reste à charge après déduction des remboursements confirmés, sans considérer les suppléments comme automatiquement couverts.
- Pourquoi deux consultations chez le même médecin peuvent avoir des remboursements différents ?
- Comment estimer votre reste à charge sur une consultation chez un médecin hors tarif conventionné ?
- Consultation, analyse, radio, hospitalisation : où le remboursement est-il le plus élevé ?
- L’erreur de lecture qui fait croire à un remboursement total
- Combien de temps entre votre consultation et le virement de la mutuelle sur votre compte ?
- Combien vous coûte réellement le fait de ne pas passer par votre médecin traitant en Belgique ?
- Quelle est la base de remboursement d’une consultation chez un spécialiste en Belgique ?
- Pourquoi une consultation à 60 € ne vous fait rembourser qu’une fraction par la mutuelle ?
Pourquoi deux consultations chez le même médecin peuvent avoir des remboursements différents ?
Deux consultations chez un même médecin peuvent aboutir à des remboursements différents parce que le montant dépend de l’acte facturé, du conventionnement applicable au moment de la consultation et de la situation du patient. Le statut BIM, les règles de l’assurance obligatoire et les garanties complémentaires peuvent modifier la somme finalement payée par le patient.
Le conventionnement constitue un premier point de contrôle. Un médecin conventionné applique les honoraires officiels pour les prestations concernées. Un médecin non conventionné peut fixer des honoraires plus élevés, sous réserve des restrictions légales applicables. Un médecin partiellement conventionné applique les tarifs officiels uniquement dans certaines conditions, notamment selon les plages horaires prévues.
La distinction essentielle concerne la **base de remboursement** et le prix réellement facturé. Le remboursement de l’assurance obligatoire est déterminé selon les règles de la prestation, et non simplement en appliquant un pourcentage au montant total payé. Un supplément d’honoraires peut donc rester à votre charge, sauf intervention complémentaire prévue par votre couverture.
Votre statut personnel compte également. Un bénéficiaire de l’intervention majorée (BIM) ne supporte pas nécessairement le même ticket modérateur qu’un assuré relevant du régime ordinaire. Le montant précis dépend toutefois de l’acte et des règles applicables : le statut BIM ne signifie pas que tous les frais sont automatiquement gratuits.
Pour vérifier le statut du professionnel, consultez l’outil de recherche des dispensateurs de soins de l’INAMI. Le résultat permet de vérifier si le praticien est conventionné, partiellement conventionné ou non conventionné. En cas de conventionnement partiel, vérifiez aussi les conditions dans lesquelles le tarif officiel s’applique.
Cette vérification permet de repérer les suppléments éventuels, mais elle ne suffit pas à connaître le montant définitif qui restera à payer. Il faut ensuite identifier la prestation exacte et tenir compte de votre situation auprès de la mutualité.
Comment estimer votre reste à charge sur une consultation chez un médecin hors tarif conventionné ?
Pour estimer votre reste à charge chez un médecin qui ne respecte pas le tarif conventionné, soustrayez du montant facturé le remboursement de l’assurance obligatoire et l’intervention complémentaire effectivement prévue par votre contrat. Le calcul doit partir de la prestation précise et de votre situation personnelle, car le dépassement d’honoraires n’est pas automatiquement remboursé.
La formule de base est la suivante :
Reste à charge = montant facturé − remboursements
Les remboursements comprennent l’intervention de l’assurance obligatoire et, si elle s’applique, celle de l’assurance complémentaire. Le résultat dépend des montants réellement admis pour la prestation.
Méthode de calcul à appliquer à votre facture et à vos garanties.
Procédez en trois étapes :
- Relevez le prix demandé. Notez le montant annoncé par le cabinet et demandez si des suppléments sont prévus.
- Identifiez l’acte médical. Recherchez le code correspondant dans la nomenclature des prestations de santé de l’INAMI. Chaque code est associé à un tarif officiel et à un ou plusieurs montants de remboursement.
- Vérifiez les interventions. Demandez à votre mutualité quel remboursement s’applique à votre situation et si votre assurance complémentaire couvre une partie des frais supplémentaires.
Cas pratique : calculer un reste à charge hypothétique
Supposons, à titre purement pédagogique, qu’une consultation soit facturée 50 €. Pour illustrer le calcul, appelons R le remboursement de l’assurance obligatoire et C l’intervention complémentaire réellement accordée par la mutualité.
Le reste à charge estimé est de 50 € − (R + C). Sans connaître les montants applicables à l’acte et au patient, il serait trompeur de remplacer R et C par des chiffres présentés comme universels. Si aucune intervention complémentaire ne couvre le supplément, celui-ci peut augmenter le montant payé par le patient.
Les outils et simulateurs des mutualités peuvent aider à vérifier la couverture complémentaire. Pour un soin coûteux, demandez un devis ou un accord préalable lorsque cette démarche est disponible. Une simulation reste indicative tant que les prestations facturées et les conditions d’intervention n’ont pas été confirmées.
Vous obtiendrez ainsi une estimation plus fiable qu’en vous basant uniquement sur le prix de la consultation ou sur le remboursement reçu lors d’un soin précédent. Pour comparer plusieurs actes, conservez le même principe de calcul et vérifiez chaque prestation séparément.
Consultation, analyse, radio, hospitalisation : où le remboursement est-il le plus élevé ?
Il n’existe pas un taux de remboursement unique applicable à tous les soins en Belgique. Les consultations, analyses de laboratoire, examens d’imagerie et hospitalisations relèvent de prestations et de règles de facturation différentes. Pour savoir où votre reste à charge sera le plus important, comparez le remboursement prévu pour chaque acte avec son prix réel et les éventuels frais supplémentaires.
| Type de soin | Éléments à vérifier | Risques de frais restant à payer |
|—|—|—|
| Consultation médicale | Code de nomenclature, honoraires et statut conventionnel | Ticket modérateur et éventuels suppléments |
| Analyse de laboratoire | Prestations prescrites et conditions de remboursement | Prestations non couvertes ou frais facturés en supplément |
| Radiographie ou autre imagerie | Acte précis, tarif applicable et conditions de prise en charge | Participation personnelle et éventuels suppléments autorisés |
| Hospitalisation | Durée du séjour, statut d’assurance, type de chambre et prestations | Participation journalière, médicaments non remboursés et suppléments éventuels |
La nomenclature de l’INAMI permet d’identifier les tarifs officiels et les montants de remboursement associés aux actes concernés. Toutefois, comparer uniquement les taux affichés peut induire en erreur : une prestation relativement bien remboursée peut rester coûteuse si son prix facturé comporte des frais qui ne sont pas couverts.
L’hospitalisation mérite une attention particulière. La facture peut distinguer le prix forfaitaire de la journée, les médicaments, les honoraires médicaux et d’autres prestations. Le coût final dépend notamment de la situation du patient et de la chambre choisie.
En chambre commune ou à deux lits, les médecins ne peuvent pas facturer de suppléments d’honoraires. Une chambre individuelle peut, en revanche, entraîner des suppléments de chambre et d’honoraires selon les conditions applicables. Une assurance hospitalisation complémentaire peut intervenir, mais uniquement dans les limites de ses garanties.
Pour les séjours hospitaliers, consultez les règles de facturation des frais d’hospitalisation de l’INAMI, notamment les montants applicables à partir du 1er janvier 2026. Les participations journalières présentées par l’organisme varient selon les catégories de patients et ne représentent pas nécessairement la totalité de la facture.
La meilleure comparaison porte donc sur le montant final à payer, et non sur le seul pourcentage de remboursement. Cette distinction devient particulièrement utile lorsque plusieurs examens sont prescrits au cours du même mois.
L’erreur de lecture qui fait croire à un remboursement total
L’erreur la plus fréquente consiste à croire que le remboursement correspond à un pourcentage du prix total payé au médecin. En Belgique, l’assurance obligatoire intervient selon les règles applicables à chaque prestation, notamment sur la base de la nomenclature INAMI. Un supplément d’honoraires ou un soin non couvert peut donc rester à charge du patient même après un remboursement.
Pour lire correctement un document de remboursement, distinguez les éléments suivants :
- Montant facturé : somme demandée par le prestataire pour les prestations et frais mentionnés.
- Intervention de l’assurance obligatoire : montant remboursé conformément aux règles applicables à l’acte et au patient.
- Intervention complémentaire : somme éventuellement prise en charge par la couverture complémentaire, selon le contrat et ses conditions.
- Ticket modérateur : part personnelle prévue par les règles de remboursement pour une prestation couverte.
- Suppléments et frais non couverts : montants qui peuvent rester à payer au-delà du ticket modérateur.
Ces catégories ne doivent pas être confondues. Le ticket modérateur ne représente pas nécessairement l’intégralité du reste à charge, notamment lorsqu’un supplément d’honoraires ou un produit non remboursé s’ajoute à la facture.
Prenons un exemple pédagogique : une facture de 80 € comprend des prestations remboursables et un supplément qui ne l’est pas. Même si une somme importante est remboursée pour les actes couverts, le versement ne signifie pas que les 80 € ont été intégralement pris en charge. Le détail de la facture et le relevé de remboursement doivent être rapprochés pour connaître le solde.
Pour éviter cette erreur, comparez le montant réclamé avec les remboursements effectivement reçus, puis vérifiez si des frais restent à régler séparément. Si le relevé ne permet pas d’identifier clairement une ligne, demandez une explication à votre mutualité ou au prestataire.
Une facture bien comprise permet de corriger vos estimations pour les soins suivants et de repérer les frais à clarifier. Il reste ensuite à anticiper le moment où les remboursements seront effectivement versés.
Combien de temps entre votre consultation et le virement de la mutuelle sur votre compte ?
Le délai entre une consultation et le versement du remboursement dépend notamment de la transmission de la prestation, du traitement de la demande et du mode de facturation. En Belgique, certains échanges sont électroniques, tandis que des démarches sur papier peuvent encore être nécessaires dans certaines situations. Aucun délai universel ne peut être garanti pour toutes les mutualités et tous les soins.
Le circuit de remboursement commence par la transmission des informations de facturation. Selon le cas, le prestataire transmet électroniquement les données, ou le patient doit remettre une attestation à sa mutualité. L’organisme assureur traite ensuite la demande conformément aux règles applicables et aux informations disponibles.
Il faut distinguer deux situations :
– **Le patient avance les frais :** il règle le prestataire, puis reçoit le remboursement applicable après traitement de la demande.
– **Le tiers payant est appliqué :** le patient ne paie directement que la part qui lui incombe, tandis que la partie prise en charge est facturée selon les modalités prévues à l’organisme assureur.
Le recours au tiers payant peut modifier la manière dont les sommes circulent, mais il ne signifie pas que tous les soins sont gratuits. La part personnelle, les éventuels suppléments et les prestations non remboursées doivent toujours être examinés.
Pour suivre un remboursement, consultez l’espace en ligne de votre mutualité et vérifiez si la prestation a été transmise et traitée. Conservez également la facture, l’attestation éventuelle et les échanges avec le prestataire. Si le remboursement tarde au-delà du délai annoncé par votre organisme, contactez-le avec les références de la demande.
Anticiper la date du virement est utile pour gérer votre trésorerie, mais il vaut mieux prévoir vos dépenses à partir des sommes qui restent à payer, sans compter un remboursement tant que son montant et son traitement ne sont pas confirmés.
Combien vous coûte réellement le fait de ne pas passer par votre médecin traitant en Belgique ?
En Belgique, consulter directement un spécialiste ne provoque pas automatiquement une diminution générale du remboursement. Toutefois, dans certaines situations, une orientation par le médecin généraliste et la possession d’un dossier médical global (DMG) permettent de bénéficier d’une réduction du ticket modérateur chez certains spécialistes. L’avantage est soumis à des conditions précises et ne s’applique pas à toutes les consultations.
Le DMG centralise les informations utiles au suivi médical auprès du médecin généraliste. Il contribue à organiser la continuité des soins, mais son existence ne garantit pas, à elle seule, une réduction pour toute consultation spécialisée.
Pour bénéficier du dispositif de consultation spécialisée à moindre coût décrit par l’INAMI, les deux conditions principales sont réunies : le patient possède un DMG et son généraliste l’oriente vers un spécialiste concerné. Une lettre d’envoi et un formulaire spécifique sont prévus dans ce cadre.
Les spécialités éligibles comprennent notamment la gynécologie, la cardiologie, l’ophtalmologie, la psychiatrie, la pédiatrie, la dermatologie, la neurologie et l’urologie. L’avantage est limité à **une consultation par spécialité et par année**. Il réduit la part personnelle du patient selon les conditions prévues ; il ne s’agit pas d’une règle imposant un passage obligatoire par le généraliste pour tout accès à un spécialiste.
Le coût réel d’une consultation directe dépend donc du type d’acte, du statut du patient et de l’éligibilité à cette intervention particulière. Il n’est pas possible d’en déduire un surcoût annuel universel sans connaître le nombre de consultations, les spécialités concernées et les montants applicables.
Pour un patient qui consulte plusieurs spécialistes dans l’année, il est utile de vérifier au préalable si l’avantage s’applique à la consultation prévue. Cette démarche permet d’éviter de confondre une absence d’avantage particulier avec une absence de remboursement.
Le parcours de soins peut donc avoir un effet financier dans des situations précises, mais il faut vérifier les conditions plutôt que supposer qu’une consultation directe est systématiquement plus chère. La base de remboursement de l’acte reste un autre élément essentiel de l’estimation.
À retenir
- Le remboursement d’un spécialiste repose sur la prestation exacte et sa base de remboursement, pas uniquement sur le prix affiché.
- Le conventionnement et votre statut d’assurance influencent le montant restant à payer.
- Une orientation par le généraliste peut réduire le ticket modérateur dans certaines conditions, mais cet avantage n’est ni automatique ni universel.
Quelle est la base de remboursement d’une consultation chez un spécialiste en Belgique ?
La base de remboursement d’une consultation spécialisée en Belgique dépend du code de nomenclature INAMI correspondant à la prestation réalisée. Ce code détermine le tarif officiel et les montants de remboursement applicables, sous réserve des conditions prévues pour le patient et l’acte. Le prix facturé par le spécialiste ne constitue donc pas, à lui seul, la base de calcul du remboursement.
La nomenclature classe les prestations de santé remboursables et précise les références utilisées pour leur facturation. Deux consultations chez des spécialistes différents peuvent relever de codes distincts, même si les honoraires demandés sont proches. Pour estimer vos dépenses, identifiez la prestation prévue plutôt que de vous fier à une moyenne générale.
Le conventionnement du professionnel constitue un deuxième élément. Un médecin conventionné applique les honoraires officiels pour les prestations concernées. Un médecin partiellement conventionné applique ces tarifs dans certaines conditions, tandis qu’un médecin non conventionné peut fixer librement ses honoraires sous réserve des restrictions légales applicables.
Votre situation personnelle intervient également dans le calcul. Le statut BIM, les règles de l’assurance obligatoire et les conditions propres à la prestation peuvent modifier le montant remboursé ou le ticket modérateur. Les garanties complémentaires de votre mutualité doivent être examinées séparément : elles ne découlent pas automatiquement du code de nomenclature.
Pour préparer une consultation, demandez au cabinet le montant des honoraires prévus et, si possible, les codes des prestations envisagées. Vous pourrez ensuite vérifier les tarifs officiels et interroger votre mutualité sur la couverture correspondant à votre situation.
Cette méthode est particulièrement utile si plusieurs actes sont susceptibles d’être facturés pendant le même rendez-vous. Une consultation, un examen technique et une autre prestation ne doivent pas nécessairement être traités comme une seule ligne de remboursement.
Une fois cette base identifiée, comparez-la aux honoraires annoncés et aux remboursements confirmés par votre mutualité. Cette vérification permet de mieux comprendre pourquoi une consultation apparemment similaire à une autre peut laisser une somme différente à votre charge.
Pourquoi une consultation à 60 € ne vous fait rembourser qu’une fraction par la mutuelle ?
Une consultation facturée 60 € peut ne donner lieu qu’à un remboursement partiel parce que l’assurance obligatoire belge applique les règles de remboursement liées à la prestation, et non un pourcentage universel du prix payé. La différence peut comprendre le ticket modérateur et, selon le cas, des suppléments d’honoraires ou des frais non couverts. Le montant exact dépend du code de nomenclature et de la situation du patient.
Pour comprendre le mécanisme, séparez trois éléments :
– **L’assurance obligatoire :** elle intervient selon le tarif et les conditions de remboursement applicables à l’acte.
– **L’assurance complémentaire :** elle peut couvrir certains frais supplémentaires si les garanties du contrat le prévoient.
– **Le reste à charge :** il correspond au montant qui demeure effectivement à payer après les interventions applicables.
Le chiffre de 60 € est ici un exemple pédagogique, pas un tarif universel pour une consultation spécialisée. Il serait inexact d’affirmer qu’un montant fixe sera remboursé dans tous les cas sans connaître la prestation, le conventionnement et le statut du patient.
Simulateur pédagogique : une consultation facturée 60 €
Supposons que le médecin facture 60 €. Désignons par R le remboursement de l’assurance obligatoire et par C l’intervention complémentaire confirmée par la mutualité.
Le calcul est : 60 € − (R + C). Si le remboursement obligatoire est de 20 € et qu’aucune intervention complémentaire ne s’applique, le reste à charge serait de 40 €. Ces montants sont hypothétiques et illustrent uniquement la formule : ils ne constituent pas une estimation du remboursement officiel d’une consultation déterminée.
Pour obtenir votre propre résultat, vérifiez le code de la prestation dans la nomenclature, demandez au praticien si des suppléments sont prévus et consultez les conditions de votre mutualité. Si le montant est important, sollicitez une estimation préalable écrite lorsque cela est possible.
Votre checklist avant une consultation
- Demandez le prix annoncé et conservez une trace écrite du montant communiqué par le cabinet.
- Relevez le nom du médecin et vérifiez son statut de conventionnement dans l’annuaire de l’INAMI.
- Identifiez le code de nomenclature de l’acte prévu et notez le tarif officiel correspondant.
- Demandez à votre mutualité le remboursement applicable à votre statut et vérifiez séparément les garanties complémentaires.
- Calculez le reste à charge prévisionnel et conservez votre estimation avec le devis, la réponse de la mutualité ou les documents de couverture obtenus.
Le même calcul peut être repris pour une consultation, une analyse ou un examen d’imagerie, à condition d’identifier les prestations séparément et de vérifier les règles correspondantes. Pour une hospitalisation, il faut également tenir compte des frais de séjour et des éventuels suppléments.
Avant un rendez-vous non urgent, quelques vérifications suffisent ainsi à mieux prévoir vos dépenses et à éviter les surprises. En cas de doute, demandez à votre mutualité une explication du remboursement attendu et des frais qui pourraient rester à votre charge.
Comment calculer rapidement le reste à charge chez un médecin en Belgique ?
Soustrayez du montant facturé le remboursement de l’assurance obligatoire et l’intervention complémentaire effectivement prévue. Pour obtenir une estimation pertinente, vérifiez le code de nomenclature, le statut de conventionnement du praticien et les conditions propres à votre couverture. Le résultat reste indicatif tant que la facture et les remboursements ne sont pas confirmés.
Un médecin non conventionné est-il toujours moins bien remboursé ?
Le statut non conventionné ne suffit pas à déterminer, à lui seul, le remboursement exact. Le montant dépend notamment de la prestation, des règles de l’assurance obligatoire et du statut du patient. En revanche, les honoraires demandés peuvent dépasser les tarifs officiels, ce qui peut augmenter le reste à charge. Vérifiez le statut du médecin et demandez le prix avant la consultation.
Le statut BIM permet-il de ne rien payer chez le médecin ?
Non, pas systématiquement. L’intervention majorée peut réduire la part personnelle pour les prestations concernées, mais elle ne signifie pas que tous les soins, suppléments ou produits sont gratuits. Le montant dépend de l’acte, des règles applicables et des frais éventuellement non couverts.
Peut-on connaître le remboursement avant une consultation spécialisée ?
Vous pouvez obtenir une estimation en identifiant la prestation dans la nomenclature INAMI, en vérifiant le conventionnement du spécialiste et en demandant à votre mutualité le remboursement correspondant à votre situation. Pour un soin coûteux, demandez si un devis ou un accord préalable est disponible. Une estimation ne garantit pas le montant définitif si les actes réellement facturés diffèrent.
Pourquoi le montant remboursé diffère-t-il du montant payé au cabinet ?
Le remboursement est déterminé selon les règles applicables à la prestation et ne correspond pas nécessairement à un pourcentage du prix facturé. La différence peut inclure le ticket modérateur, des suppléments d’honoraires et des frais non remboursés. Comparez la facture et le relevé de remboursement, puis demandez à votre mutualité de clarifier les lignes qui restent difficiles à comprendre.