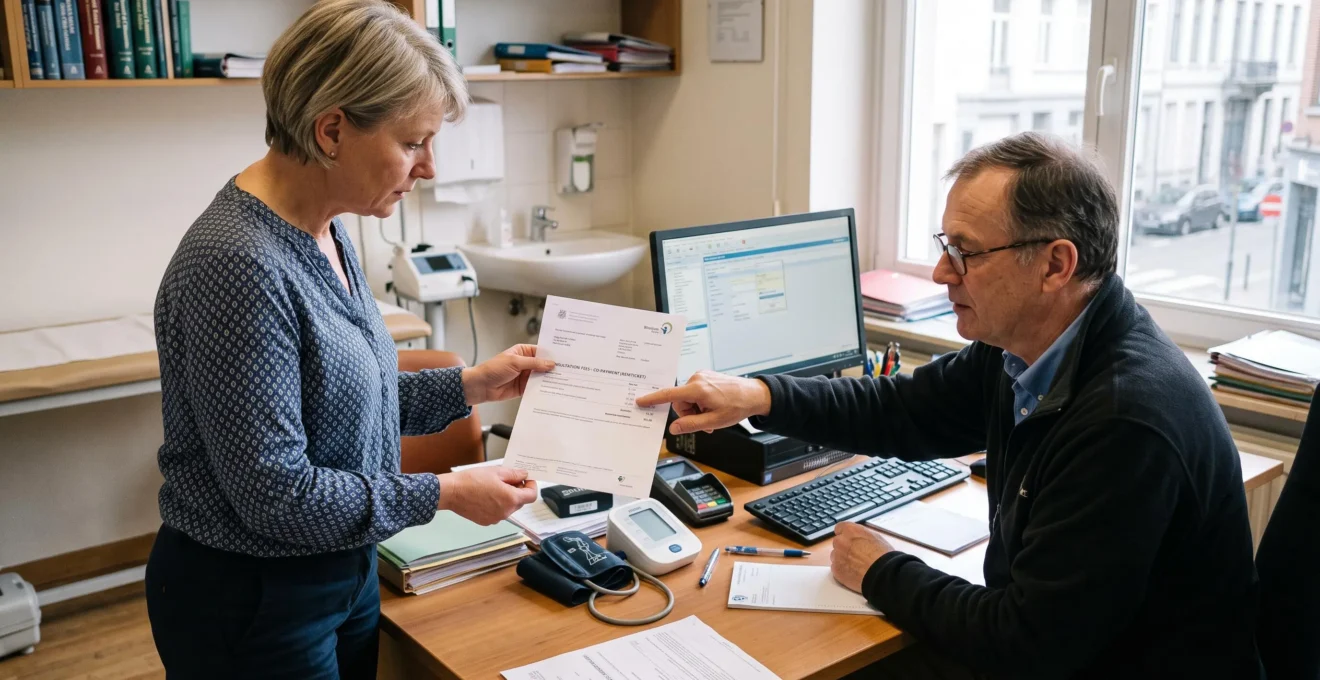
Votre médecin vous réclame 40 € de dépassement d’honoraires alors que ce supplément n’avait pas été annoncé ? Vous pouvez demander calmement une explication, vérifier si cette facturation est autorisée et solliciter sa suppression. En Belgique, votre marge de négociation dépend notamment du statut de conventionnement du médecin, de la prestation effectuée et de vos droits auprès de l’assurance maladie.
Commencez par une phrase simple : « Je n’avais pas été informé de ce supplément de 40 €. Mon budget santé est limité. Pourriez-vous m’expliquer son origine et envisager de ne pas me le facturer ? » Cette formulation ouvre la discussion sans accuser le praticien.
Il faut néanmoins distinguer deux situations : un supplément légalement applicable, dont vous pouvez demander la réduction, et un supplément interdit, que vous êtes en droit de contester. Depuis le 1er janvier 2026, les bénéficiaires de l’intervention majorée (BIM) disposent notamment d’une protection renforcée pour les prestations ambulatoires remboursables, sous réserve des exceptions réglementaires. Comprendre cette distinction permet de défendre votre budget sans compromettre le dialogue avec votre médecin.
Refuser un dépassement d’honoraires : l’essentiel
- Vérifiez gratuitement le conventionnement du médecin auprès de l’INAMI et demandez le tarif total avant toute nouvelle consultation.
- Un supplément de 40 € peut être négocié lorsqu’il est autorisé, mais certaines facturations sont interdites, notamment pour les patients BIM dans le cadre prévu par la réglementation.
- Ne confondez pas ticket modérateur et supplément : l’assurance obligatoire rembourse selon les règles applicables, mais ne prend pas en charge les suppléments ordinaires.
- Où vérifier gratuitement si votre futur médecin applique des dépassements d’honoraires ?
- Comment demander à votre médecin de renoncer au dépassement si vous êtes en difficulté financière ?
- Dépassement de 30 € : combien cela vous coûte-t-il réellement après remboursement mutuelle ?
- Les 3 signes qu’un médecin applique des dépassements d’honoraires excessifs
- Dans quelles situations votre médecin n’a-t-il pas le droit de facturer un dépassement ?
- Comment savoir si votre médecin applique un dépassement d’honoraires avant de prendre rendez-vous ?
- Comment simuler ce que vous paierez de votre poche avec 3 mutuelles différentes ?
- Quelle mutuelle choisir quand vous portez des lunettes et consultez 3 spécialistes par an ?
Où vérifier gratuitement si votre futur médecin applique des dépassements d’honoraires ?
Pour savoir gratuitement si un médecin risque de facturer des suppléments en Belgique, consultez d’abord l’annuaire officiel de l’INAMI. Il précise si le praticien est conventionné, partiellement conventionné ou non conventionné. Complétez ensuite cette vérification auprès du secrétariat pour obtenir le tarif total de la consultation : le statut administratif ne fournit pas à lui seul un devis personnalisé.
Le point de départ le plus fiable est l’annuaire des dispensateurs de soins de l’INAMI. La recherche peut s’effectuer à partir du nom ou du numéro INAMI du professionnel. Selon les informations disponibles, vous pouvez identifier sa qualification, son adresse professionnelle et son statut de conventionnement.
Les sites des mutualités peuvent également vous orienter vers des informations tarifaires ou des outils de recherche. Certains annuaires professionnels aident à identifier un médecin, mais ils ne remplacent pas la vérification de son statut auprès de l’INAMI. Une recommandation personnelle, même excellente, ne garantit pas non plus l’absence de suppléments.
Trois situations doivent être distinguées :
- Médecin conventionné : il s’engage à respecter les honoraires réglementaires applicables, sous réserve des exceptions prévues.
- Médecin partiellement conventionné : il applique les tarifs officiels à certains horaires ou dans certaines conditions. Le créneau choisi devient déterminant.
- Médecin non conventionné : il peut fixer librement ses honoraires et facturer des suppléments, dans les limites imposées par la réglementation.
Pour préparer votre première visite, vérifiez le statut du médecin, demandez au secrétariat l’honoraire total prévu et renseignez-vous auprès de votre mutualité sur le remboursement correspondant à la prestation envisagée. Si elle propose un outil de simulation adapté, utilisez-le pour compléter votre estimation.
Un médecin peut modifier son statut de conventionnement. Si vous reprenez un suivi après plusieurs mois ou commencez une nouvelle série de consultations, vérifiez donc à nouveau les informations disponibles. En particulier, ne supposez pas qu’un rendez-vous chez un médecin partiellement conventionné sera automatiquement facturé au tarif officiel.
Cette vérification réduit le risque de mauvaise surprise. Si un supplément apparaît malgré tout sur votre facture, la prochaine étape consiste à demander son explication et, lorsque cela est possible, sa suppression.
Comment demander à votre médecin de renoncer au dépassement si vous êtes en difficulté financière ?
Pour demander une réduction ou une suppression de dépassement, expliquez votre difficulté financière sans mettre en cause la compétence du médecin. Précisez le montant contesté et demandez explicitement s’il peut renoncer au supplément. Si celui-ci est légalement autorisé, le praticien peut accepter ou refuser. En revanche, lorsqu’une interdiction réglementaire s’applique, vous pouvez demander sa correction sans devoir négocier une faveur.
Le moment choisi compte. Une discussion confidentielle au cabinet ou par téléphone avec le secrétariat est généralement plus constructive qu’un échange précipité devant d’autres patients. Préparez votre demande en indiquant simplement la contrainte budgétaire concernée, sans fournir inutilement des détails personnels.
Vous pouvez dire : « Je souhaite poursuivre mes soins chez vous, mais ce supplément de 40 € représente une difficulté pour mon budget. Serait-il possible de le supprimer exceptionnellement ? » Si la facturation n’avait pas été annoncée, ajoutez : « J’aimerais également comprendre pourquoi je n’ai pas été informé de ce montant avant la consultation. »
Ne confondez pas renoncement et étalement. Demander la suppression du supplément vise à réduire la somme due. Demander un échéancier permet seulement d’en répartir le paiement. Si le médecin refuse la première solution, la seconde peut être envisagée, mais uniquement si elle reste supportable pour votre budget.
Le tiers payant constitue un autre levier. Lorsqu’il est applicable, le médecin facture directement à la mutualité la partie prise en charge par l’assurance obligatoire. Vous ne payez alors que les montants restant dus. Vous pouvez demander : « Pouvez-vous appliquer le tiers payant pour cette consultation ? » Attention : ce mécanisme ne supprime pas automatiquement un supplément d’honoraires autorisé.
Contactez également votre mutualité si vos difficultés se répètent. Son service social peut vous renseigner sur vos droits à l’intervention majorée (BIM), les aides accessibles et les démarches adaptées à votre situation. Les personnes rencontrant des difficultés de paiement peuvent aussi solliciter le CPAS compétent ou un service social communal.
La négociation a cependant une limite importante : un supplément interdit n’est pas une faveur à négocier. Pour les bénéficiaires BIM, la réglementation applicable depuis 2026 interdit en principe les suppléments sur les prestations ambulatoires remboursables, y compris chez les médecins non conventionnés, avec des exceptions encadrées. Vérifiez donc vos droits avant d’accepter une facturation inhabituelle.
Si le médecin maintient une facturation autorisée, demandez une note détaillée et comparez-la avec votre remboursement. Vous pourrez alors distinguer le coût véritable du supplément de la part normalement laissée à votre charge.
Dépassement de 30 € : combien cela vous coûte-t-il réellement après remboursement mutuelle ?
Un supplément d’honoraires de 30 € augmente en principe de 30 € votre reste à charge lorsque l’assurance obligatoire rembourse la prestation sur la base du tarif réglementaire. Il s’ajoute au ticket modérateur habituel. Le montant final dépend toutefois du type de consultation, du statut du patient, du médecin et des éventuelles garanties complémentaires distinctes de l’assurance obligatoire.
En Belgique, les barèmes officiels des honoraires et remboursements de l’INAMI permettent de connaître les tarifs réglementaires et les interventions de l’assurance maladie pour les prestations concernées.
Pour comprendre votre facture, séparez trois montants : l’honoraire réglementaire, le remboursement de l’assurance obligatoire et le supplément éventuel. La différence entre l’honoraire réglementaire et le remboursement constitue le ticket modérateur. Le supplément est une dépense distincte, normalement non remboursée par l’assurance obligatoire.
Exemple pédagogique : une consultation avec 30 € de supplément
Supposons, uniquement pour illustrer le calcul, qu’une prestation ait un honoraire réglementaire de 35 € et un remboursement obligatoire de 29 €. Si le médecin facture 30 € supplémentaires, le total atteint 65 €.
Le ticket modérateur hypothétique est de 6 €, auquel s’ajoutent 30 € de supplément. Le reste à charge est donc de 36 €, avant toute éventuelle intervention d’une couverture complémentaire. Ces montants ne constituent pas un barème officiel applicable à une consultation précise.
Pour effectuer le calcul avec vos propres données, relevez trois éléments sur la facture et le décompte de votre mutualité : le montant total facturé, le remboursement de l’assurance obligatoire et les éventuelles interventions complémentaires. Soustrayez l’ensemble des remboursements du montant payé pour obtenir votre dépense nette.
Le type de consultation joue également un rôle. Une visite chez le généraliste, une consultation de spécialiste et une visite à domicile ne relèvent pas nécessairement des mêmes codes de prestation ni des mêmes conditions de remboursement. Pour certaines consultations spécialisées, un parcours de renvoi par le généraliste peut modifier le ticket modérateur dans les conditions prévues. Il serait donc trompeur de calculer toutes les dépenses médicales sur une base unique.
Autre point important : le maximum à facturer (MàF) protège les ménages contre l’accumulation de certains frais remboursables, notamment les tickets modérateurs. Mais les suppléments d’honoraires médicaux ordinaires ne sont pas comptabilisés dans ce plafond. Conserver vos justificatifs facilite la vérification de votre dossier sans rendre ces suppléments admissibles au MàF.
Si plusieurs consultations produisent des restes à charge élevés, comparez les montants facturés aux tarifs réglementaires. Cette analyse aide à déterminer si vous faites face à un supplément ponctuel ou à une pratique tarifaire récurrente.
Les 3 signes qu’un médecin applique des dépassements d’honoraires excessifs
Trois indices méritent votre attention : un écart important entre les honoraires facturés et le tarif réglementaire, une information insuffisante avant la consultation et des suppléments répétés sur des actes courants. Aucun de ces signes ne prouve automatiquement une infraction. Ils permettent cependant d’identifier une situation nécessitant des explications, une comparaison tarifaire ou une vérification auprès de votre mutualité.
Premier signe : un écart tarifaire difficile à expliquer. Comparez le montant facturé avec l’honoraire réglementaire correspondant à la prestation. Le code de nomenclature indiqué sur le document de facturation permet d’identifier l’acte concerné. Le simple montant de 40 € ne suffit pas pour qualifier un supplément d’excessif : il faut connaître la prestation et son tarif de référence.
Deuxième signe : l’absence d’information claire. Si le cabinet refuse de préciser le tarif total avant le rendez-vous ou ne peut pas vous indiquer dans quelles conditions un supplément sera demandé, vous risquez de prendre une décision sans disposer d’informations suffisantes. Cela ne démontre pas nécessairement une irrégularité, mais justifie de demander des précisions écrites.
Troisième signe : des suppléments systématiques. Un montant supplémentaire qui revient à chaque consultation simple ou renouvellement d’ordonnance mérite d’être examiné. Relevez les dates, les actes et les montants pour distinguer la répétition d’une pratique tarifaire du coût particulier d’une prestation. La fréquence des suppléments ne suffit toutefois pas à établir leur caractère illégal.
Pour interpréter ces indices, utilisez une grille simple :
| Signe observé | Vérification utile | Action adaptée |
|---|---|---|
| Écart important avec le tarif officiel | Comparer le code de prestation et l’honoraire réglementaire | Demander le détail du supplément |
| Tarif non communiqué avant les soins | Demander les conditions tarifaires du rendez-vous | Obtenir une confirmation préalable |
| Suppléments répétés | Comparer plusieurs factures pour des prestations identiques | Interroger le praticien ou la mutualité |
Un médecin non conventionné peut légalement appliquer des honoraires supérieurs aux tarifs réglementaires, sous réserve des interdictions applicables. Inversement, un médecin conventionné ne peut pas librement majorer tous ses honoraires. Le statut et les règles applicables importent davantage que le montant brut.
Avant de changer de médecin ou de contester formellement une somme, demandez une explication précise. La comparaison devient particulièrement importante lorsque la réglementation interdit tout ou partie des suppléments.
Dans quelles situations votre médecin n’a-t-il pas le droit de facturer un dépassement ?
En Belgique, un médecin ne peut pas facturer librement des suppléments lorsqu’une convention ou une interdiction réglementaire l’en empêche. Depuis le 1er janvier 2026, l’interdiction concerne notamment les prestations ambulatoires remboursables fournies aux bénéficiaires de l’intervention majorée (BIM), qu’ils consultent un médecin conventionné ou non conventionné, sous réserve d’exceptions précises. Le statut du patient et la nature de l’acte sont donc essentiels.
Cette protection a été introduite progressivement : elle s’applique depuis le 1er janvier 2025 aux bénéficiaires de l’intervention majorée automatique et depuis le 1er janvier 2026 également à ceux qui en bénéficient après examen de leurs revenus. Les règles de l’INAMI sur l’interdiction des suppléments pour les patients BIM précisent le périmètre de cette mesure.
La règle concerne les prestations ambulatoires remboursées par l’assurance obligatoire. Elle ne doit pas être étendue automatiquement à tous les actes non remboursables ou à toutes les situations d’hospitalisation. Des exceptions réglementaires existent notamment pour certaines exigences particulières. Le médecin peut par ailleurs percevoir le ticket modérateur lorsqu’il est légalement dû : interdiction de supplément ne signifie pas consultation toujours gratuite.
Pour les patients qui ne bénéficient pas de cette protection, le conventionnement reste déterminant. Un médecin entièrement conventionné s’engage à respecter les honoraires réglementaires dans le cadre de sa convention et des exceptions applicables. Un médecin partiellement conventionné doit respecter les tarifs officiels dans les plages ou conditions prévues. Un médecin non conventionné peut demander des suppléments au-delà du tarif réglementaire, sans être pour autant dispensé des interdictions qui le concernent.
Si vous pensez avoir payé un supplément non autorisé, commencez par demander une facturation détaillée indiquant la prestation, son code et les différents montants. Comparez ensuite ces informations avec le remboursement de votre mutualité et le statut du médecin à la date des soins.
Checklist : vérifier et contester un supplément de 40 €
- Retrouvez la facture ou le justificatif de paiement et surlignez les 40 € contestés. Livrable : une copie avec le montant identifié.
- Vérifiez le conventionnement du praticien et les conditions correspondant à la date du rendez-vous. Livrable : une capture ou une note datée du statut.
- Demandez à votre mutualité de confirmer votre éventuel statut BIM et le remboursement prévu. Livrable : un décompte ou une réponse écrite.
- Demandez au cabinet le code de prestation et la justification du supplément. Livrable : un détail de facturation ou une explication conservée.
- Si la facturation paraît contraire aux règles, sollicitez la mutualité pour connaître la démarche de contestation et, si nécessaire, le signalement auprès de l’INAMI. Livrable : une réclamation datée accompagnée des justificatifs.
La mutualité peut vous aider à comprendre le décompte et à identifier les règles applicables. Pour une suspicion de non-respect des règles de facturation de l’assurance obligatoire, l’INAMI constitue également un interlocuteur institutionnel pertinent. Les instances professionnelles peuvent jouer un rôle sur des questions déontologiques, mais elles ne remplacent pas les mécanismes de contrôle réglementaire.
Une réclamation ne garantit pas automatiquement un remboursement : celui-ci dépend de la vérification des faits, du cadre applicable et des suites données à votre demande. Conservez donc les pièces nécessaires sans présumer de l’issue.
La meilleure protection reste aussi préventive : obtenir une information tarifaire avant le rendez-vous évite de devoir discuter d’un montant inattendu après les soins.
Comment savoir si votre médecin applique un dépassement d’honoraires avant de prendre rendez-vous ?
Avant de prendre rendez-vous, posez deux questions précises au secrétariat : « Êtes-vous conventionné, et quel sera l’honoraire total pour une consultation ? » Demandez ensuite si ce montant comprend un supplément et si le tarif change selon l’horaire choisi. Ces informations permettent d’anticiper votre dépense et de solliciter une estimation de remboursement auprès de votre mutualité.
La formulation est importante. Une simple question comme « Est-ce cher ? » laisse place à une appréciation subjective. À l’inverse, demander le montant total, le statut de conventionnement et les conditions du rendez-vous permet d’obtenir des informations concrètes et comparables.
Si le cabinet annonce un tarif, distinguez l’honoraire facturé du remboursement attendu. Le secrétariat peut connaître le premier sans pouvoir garantir le second : votre intervention personnelle dépend notamment de votre situation d’assurabilité et de la prestation effectivement réalisée.
Pour un médecin partiellement conventionné, faites préciser si le créneau proposé correspond à une période durant laquelle les tarifs conventionnés s’appliquent. Si vous consultez dans un centre de soins ou une structure particulière, demandez également quelles conditions tarifaires correspondent à votre rendez-vous. Le simple fait de fréquenter une structure de soins ne suffit pas à garantir un tarif déterminé.
Pour réduire les malentendus, notez le tarif annoncé, la date de l’appel et le créneau proposé. Si la consultation prévoit un acte technique ou une prestation supplémentaire, demandez si le montant communiqué correspond uniquement à la consultation de base. Un tarif indicatif peut évoluer si la nature des soins effectivement réalisés est différente.
Votre mutualité peut ensuite vous renseigner sur le remboursement prévu pour une prestation identifiée et sur vos droits personnels. Une estimation obtenue en amont reste préférable à une hypothèse fondée sur le seul montant de la dernière consultation.
Lorsque plusieurs cabinets proposent des prestations comparables, ces renseignements vous donnent une base de choix objective. Ils permettent aussi de calculer plus justement le budget annuel à comparer entre différentes mutualités.
Comment simuler ce que vous paierez de votre poche avec 3 mutuelles différentes ?
Pour comparer trois mutualités belges, partez de vos dépenses médicales habituelles et non des garanties les plus mises en avant. Calculez d’abord le montant restant après l’assurance obligatoire, puis les éventuelles interventions complémentaires propres à chaque organisme. Ajoutez enfin les cotisations correspondantes. Cette méthode révèle le coût annuel réel de chaque option, sans supposer que les suppléments d’honoraires ordinaires seront remboursés.
La distinction entre assurance obligatoire et couverture complémentaire est essentielle. Les remboursements obligatoires suivent les règles applicables à l’assuré et à la prestation, tandis que les avantages complémentaires varient selon les mutualités, leurs entités et les produits proposés. Certaines assurances distinctes peuvent prévoir des garanties spécifiques sur certains frais, mais elles doivent être vérifiées dans leurs conditions contractuelles.
Commencez par construire un profil de consommation sur une année : consultations de généraliste, visites chez les spécialistes, éventuelles dépenses d’optique et autres frais pertinents. Pour chaque poste, relevez les sommes facturées et les remboursements réellement obtenus lorsque vous disposez d’un historique.
Vous pouvez ensuite comparer vos trois options dans une grille identique :
| Élément à comparer | Mutualité A | Mutualité B | Mutualité C |
|---|---|---|---|
| Tickets modérateurs estimés | À calculer | À calculer | À calculer |
| Suppléments non couverts | À vérifier | À vérifier | À vérifier |
| Avantages complémentaires réellement utilisables | À relever | À relever | À relever |
| Cotisations annuelles applicables | À relever | À relever | À relever |
| Délais de stage et restrictions | À vérifier | À vérifier | À vérifier |
| Coût annuel net estimé | À calculer | À calculer | À calculer |
Le calcul consiste à additionner les dépenses non remboursées et les cotisations, puis à soustraire les prestations complémentaires que vous êtes effectivement susceptible de percevoir. Pour une comparaison équitable, utilisez les mêmes hypothèses de soins pour les trois mutualités.
Attention aux garanties conditionnelles : un forfait peut être soumis à une fréquence d’utilisation, à un délai de stage, à des limites d’âge ou à une affiliation déterminée. Le résultat peut également changer selon que vous êtes assuré seul ou avec des personnes à charge. Vérifiez donc les conditions correspondant à votre ménage avant de conclure.
Le piège du sur-assurage consiste à payer une couverture plus coûteuse que les avantages supplémentaires raisonnablement attendus. Comparez le surcoût annuel de l’option avec les remboursements additionnels qu’elle pourrait réellement vous apporter. Une couverture présentée comme généreuse n’est pas nécessairement avantageuse pour votre profil.
Une simulation personnalisée permet d’écarter les garanties inutiles. Il reste ensuite à appliquer cette méthode à un profil concret, notamment lorsque les dépenses concernent surtout les lunettes et les consultations de spécialistes.
À retenir avant de choisir votre mutualité
- Un forfait optique doit être évalué selon son plafond, sa fréquence et sa date réelle d’ouverture des droits.
- Les remboursements des consultations de spécialistes dépendent d’abord des règles de l’assurance obligatoire, puis des éventuels avantages complémentaires.
- Pour réduire les suppléments d’honoraires, le choix d’un médecin conventionné et la vérification du tarif restent des leviers directs, indépendamment du choix de mutualité.
Quelle mutuelle choisir quand vous portez des lunettes et consultez 3 spécialistes par an ?
Si vous portez des lunettes et consultez trois spécialistes par an, choisissez votre mutualité en comparant principalement les interventions en optique, les éventuels avantages liés aux consultations et le coût annuel de l’affiliation. La meilleure offre dépend de vos dépenses personnelles et des conditions de remboursement. Un forfait optique élevé ne constitue pas, à lui seul, un avantage si vous ne pouvez pas en bénéficier lorsque vous en avez besoin.
Pour l’optique, examinez le montant remboursable, mais aussi la fréquence autorisée. Un avantage attribué par période déterminée n’a pas la même valeur qu’un forfait annuel utilisable sous certaines conditions. Votre date de renouvellement de lunettes et la période d’affiliation doivent donc entrer dans le calcul.
Pour les trois consultations spécialisées, identifiez les tickets modérateurs et les éventuels suppléments à partir des actes prévus. Vérifiez ensuite si les avantages complémentaires de la mutualité concernée peuvent intervenir sur ces dépenses. Ne supposez pas qu’un remboursement complémentaire du ticket modérateur couvre aussi le supplément d’un praticien non conventionné.
Une grille de décision adaptée à votre profil peut reposer sur quatre critères :
- Optique : montant réellement accessible pour vos lunettes et fréquence d’intervention.
- Spécialistes : reste à charge prévisible sur trois consultations et couverture complémentaire éventuelle.
- Cotisations : coût total de l’affiliation et des produits souscrits nécessaires pour obtenir les avantages étudiés.
- Conditions : délais de stage, limitations, prise d’effet et modalités de changement de mutualité.
La dimension temporelle est décisive. Si vous devez acheter des lunettes prochainement, vérifiez si la nouvelle couverture sera active avant cet achat. De même, un changement de mutualité prend effet selon des règles et des périodes administratives précises. Les prestations déjà réalisées ne deviennent pas automatiquement remboursables au titre de nouvelles garanties.
Pour éviter un calcul trop optimiste, distinguez les dépenses certaines des dépenses possibles. Trois consultations déjà programmées constituent une base plus solide qu’une estimation arbitraire de nombreuses visites supplémentaires. Votre budget prévisionnel doit aussi intégrer les plafonds réellement utilisables et non les montants maximaux publicitaires.
Enfin, le choix de la mutualité ne remplace pas celui du praticien. Si vos dépenses proviennent principalement de suppléments d’honoraires ordinaires, vérifiez d’abord si un médecin conventionné peut réaliser les consultations nécessaires dans des conditions adaptées à votre suivi. Une couverture complémentaire plus coûteuse ne résoudra pas forcément cette difficulté.
Avant votre prochaine consultation, demandez le tarif total au cabinet, vérifiez votre remboursement auprès de la mutualité et conservez votre estimation. Si un supplément de 40 € apparaît malgré tout, vous disposerez des éléments nécessaires pour en demander l’explication, négocier son retrait lorsqu’il est autorisé ou contester sa facturation lorsqu’elle ne respecte pas les règles applicables.
Peut-on refuser de payer immédiatement un supplément de 40 € non annoncé ?
Vous pouvez demander une explication détaillée et faire part de votre contestation avant de régler un montant litigieux. Cependant, l’absence d’annonce préalable ne suffit pas, à elle seule, à déterminer automatiquement que la somme n’est pas due. La possibilité de contester dépend notamment du statut du médecin, des obligations d’information et des règles applicables à la prestation. Demandez un justificatif et sollicitez votre mutualité avant de décider de la suite.
Le médecin peut-il refuser une réduction de ses honoraires si vos revenus sont faibles ?
Lorsqu’un supplément est légalement autorisé, le médecin n’est pas automatiquement obligé de consentir une réduction pour des raisons budgétaires. Toutefois, si vous bénéficiez de l’intervention majorée, une interdiction de supplément peut s’appliquer à certaines prestations ambulatoires remboursables. Faites vérifier vos droits auprès de votre mutualité : une facturation interdite ne dépend pas de la générosité du praticien.
Le tiers payant supprime-t-il les dépassements d’honoraires ?
Non. Le tiers payant permet, lorsqu’il est applicable, de ne pas avancer la partie de la prestation prise en charge directement par l’assurance obligatoire. Le ticket modérateur et les éventuels suppléments légalement dus peuvent rester à votre charge. Il s’agit donc d’une facilité de paiement, et non d’une suppression générale des dépassements.
Les dépassements d’honoraires comptent-ils dans le maximum à facturer ?
Les suppléments d’honoraires médicaux ordinaires ne sont pas pris en compte dans le maximum à facturer (MàF). Ce dispositif concerne certaines dépenses admissibles de l’assurance obligatoire, dont les tickets modérateurs. La mutualité assure le suivi de ces frais et intervient lorsque le plafond applicable est atteint. Un supplément de 40 € ne devient pas remboursable par le MàF simplement parce que vos dépenses de santé annuelles sont élevées.
Peut-on changer de médecin sans perdre ses remboursements habituels ?
Le changement de médecin ne supprime pas, en lui-même, votre droit aux remboursements de l’assurance obligatoire. Le montant effectivement remboursé dépend toutefois de la prestation, de votre situation et des conditions applicables. Certains dispositifs de suivi ou de renvoi médical peuvent aussi avoir une incidence. Avant de changer de praticien, demandez à votre mutualité si des conditions particulières s’appliquent à votre dossier.